
Sådan forbereder du dig til et crash i 5 trin

Sådan forbereder du dig til et crash i 5 trin

Eksperter i medierne spår om et crash.

Gør de det?

Det kan jeg skrive næsten når som helst, for der er altid en eller anden analytiker, der taler om et kommende fald på aktiemarkedet.

Og en anden der taler om, at aktierne vil stige. 

Ja, det er ganske forvirrende. Men er et crash på vej?

Sandheden er, at det ved vil aldrig helt. Ikke engang oraklet fra Omaha, aka Warren Buffett, tør komme med en prognose for aktiemarkedet.

Men kan der komme et crash i år eller næste år? Ja, det kan der.

Det er sket flere gange i historien, og det vil på et eller andet tidspunkt ske igen. 

Hvordan håndterer du et crash?

Gør snak om aktiekriser og crash dig nervøs? Får det dig til at tøve? Eller ligefrem til at sælge ud af din beholdning?

Du bør også have respekt for aktienedture. Efter 1929 tog det 29 år, før Dow Jones Indekset kom op på samme niveau.

Men du behøver ikke at frygte et crash, for du kan forberede dig på det og udnytte det til din fordel.

Her kommer fem ting, som du kan gøre for at forberede dig.

1. Sørg for at rydde op i din portefølje

Du skal kigge din portefølje godt igennem og sikre dig, at du har den rette sammensætning af aktier og andre værdipapirer.

Nogle selskaber klarer sig bedre i en krise, mens andre har det med at blive slået hårdt tilbage. Det er især de såkaldte cykliske aktier, som bliver hårdest ramt. Det er f.eks. alt inden for transport og alt relateret til byggeriet.

Selskaber som er blevet meget dyre i forhold til de indre værdier er også i fare for at blive ramt meget hårdt.

Se dine selskaber igennem.

Nogle selskaber er du måske holdt lidt op med at tro på men har beholdt af stædighed.

En portefølje skal ses igennem og ryddes op indimellem.

Du skal sørge for hovedsageligt at være investeret i selskaber, som du tror på i det lange løb.

2. Opbyg en sikkerhedsopsparing

Man siger, at “cash er king”, og det gælder især, når vi går igennem en krise.

Du skal både sørge for at have en kontantopsparing til uforudsete udgifter i din privatøkonomi og sørge for at have penge til at købe flere aktier med i din portefølje.

Lad os begynde med din privatøkonomi. Det er vigtigt for at kunne finde ro, at du ved, at du nok skal klare dig uanset hvad.

Derfor skal du både have en kontant nødopsparing til umiddelbare tekniske problemer som reparation af bil eller nyt køleskab.

Du skal også have en sikkerhedsopsparing, så du kan klare dig i et halvt år, hvis du skulle blive fyret.

Når kriser kommer, har de det med både at ramme aktiemarkedet og ramme arbejdsmarkedet, og kombinationen af at blive fyret og samtidig se aktierne rasle ned er en benhård nyser.  

3. Find din balje frem

Warren Buffett siger, at når det regner guld, skal man sørge for at have en spand klar og ikke et fingerbøl.

Hvad mener han med det? Han siger, at du skal være klar til at købe op, hvis der kommer et crash.   

Derfor skal du også have en opsparing, som du kan aktivere i din portefølje.

Hvor stor den skal være, er helt op til dig selv.

Sandheden er jo, at når aktierne dykker, opstår der muligheder, som er sjældne. Dem skal du være i stand til at udnytte ved at købe op. 

4. Opdater din viden


Det er ikke kun dine investeringer, som vokser med renters rente.

Din viden om investeringer har det også med at vokse eksponentiel, hvis du sørger for at udbygge den hele tiden.

Du kan forberede dig ved at læse blogindlæg som dette og tager kurser. Du kan lære om at blive value investor hos mig på mit Value Investor Akademi.

Sørg for at modtage e-mails fra mig og følge med i Facebook Gruppen – og hold øje, så du kan melde dig til, når det nye forløb er klart. 

5. Opbyg en ønskeliste

Du skal vide allerede nu, hvad du ønsker at være investeret i. Du skal opbygge en ønskeliste på minimum 20 selskaber, som du ønsker at købe aktier i, hvis de rammer et rimeligt niveau.

Mange holder sig tilbage fra at gøre arbejdet, fordi de tænker, at de først vil sætte sig ind i det, når det kommer et såkaldt crash.

Under corona-dyppet i marts 2020, underviste jeg helt hold af sådanne kursister, som havde kigget med på sidelinjen og som meldte sig til i sidste øjeblik.

Kursisterne på det hold blev ret stressede, fordi de tager lidt tid at lære om value investering – og det tager tid at finde de vidunderlige selskaber. De her kursister havde en forventning om at kunne gøre det på et par uger, og dyppet fløj lige forbi de fleste af dem.  

Det er vigtigt at forberede sig til det ved at bruge tid på at researche dine virksomheder i forvejen. Der er faktisk ingen tid at spilde. Kom i gang nu.
I min e-bog Bliv Fri kan du lære meget mere om, hvordan du researcher virksomheder. Du kan downloade den her.

Danskernes fem mest typiske investeringsfejl

Danskernes fem mest typiske investeringsfejl

Hvordan kommer du i gang med at investere dine penge?

Det spørgsmål stiller mange sig selv.

Men der er et andet spørgsmål, som er mindst lige så vigtigt at stille: Hvad skal du IKKE gøre, når du skal investere dine penge? Hvad er der for nogle investeringsfejl, som du skal undgå fra starten af? 

Investeringsfejl afgør dit fremtidige liv

For mig har investeringer i aktier forandret mit liv. Jeg har investeret mig til økonomisk uafhængighed. Det har gjort det muligt for mig at flytte til Portugal med mine to drenge.

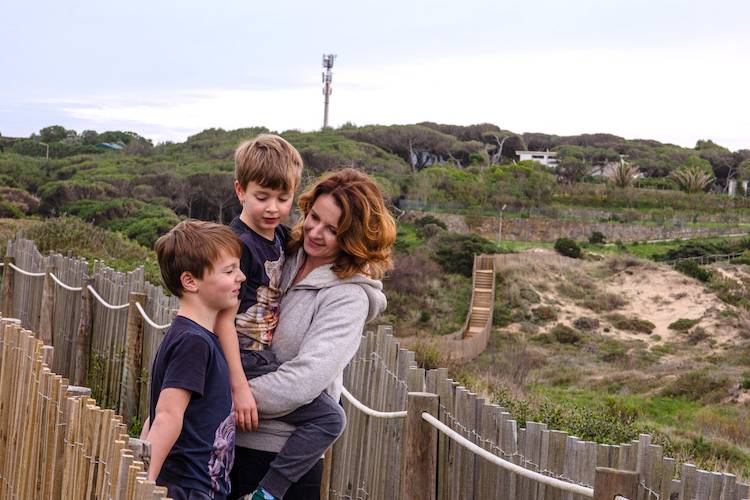
Vi kan gå ned til stranden fra vores hus. Der er et stisystem, som snor sig gennem klitter og fredet natur (som du kan se på billedet).

Vi svømmer, spiller tennis, sejler og rider, og det er en livsstil, som jeg tidligere kun kunne dagdrømme om, da jeg sad på indre Nørrebro i København – men i dag udlever.

Det har været muligt, fordi jeg har formået at lave et stabilt godt afkast over mange år.

Det havde ikke været muligt, hvis jeg havde begået de klassiske investeringsfejl.

Jeg er i kontakt med mange private investorer gennem mine kurser og min blog, og jeg kan se nogle mønstre, som går igen.

I det her blogindlæg vil jeg kigge på de typiske investeringsfejl, som går igen og igen.

Fejl nr. 1: De investerer det meste i danske selskaber

Der er en vis geografisk blindhed, når det kommer til aktieinvesteringer. Den typiske danske aktie investor kan næsten kun få øje på danske selskaber.

Jeg har mødt mange private investorer, som har 90-100 pct. af deres penge placeret i aktier i danske selskaber – og de tænker ikke engang over geografien. Det er en alvorlig investeringsfejl.

Hvorfor sker det?

Det er næsten noget, der foregår ubevidst. De investerer blot i det, som de hører om. Andre investerer i det som føles trygt. 

Jeg tror, at tendensen stammer fra de danske erhvervsmediers fokus på danske selskaber. De dækker næsten kun regnskaber og pressemøder fra de danske selskaber.

Hvorfor er det forkert at købe dansk?

Det er fint at fokusere på at købe dansk, når det drejer sig agurker og jordbær, men når det drejer sig om dine investeringer, bør du have en større geografisk spredning.

Set i det store billede er Danmark et lille land med små virksomheder.

Fejl nr. 2: De investerer mest i biotek og andre risikable selskaber

Der er en del investorer, som sætter alle deres penge i biotekselskaber. Det hænger også sammen med, at der findes mange danske biotekselskaber. Det er også en alvorlig investeringsfejl. 

Hvad er problemet med det?

Mange biotekselskaber har endnu ikke et produkt på markedet.

Det betyder, at de ikke har en indtægt, og derfor kører de med kronisk underskud.

Det du investerer i er et håb om, at de kan udvikle en fremtidig medicin. Det er en ekstrem risikabel form for investering.

Du skal hellere investere i selskaber, som har en solid omsætning og stabilt overskud. 

Fejl nr. 3: De investerer efter “millionærklub-metoden”

Skræmmende mange mennesker lytter trofast til det daglige podcast Millionærklubben og følger de investeringsråd som bliver givet uden at forholde sig kritisk eller selv researche virksomheden.

Der er ikke noget galt med programmet i sig selv. Det er underholdende og informerende.

Men det er en alvorlig investeringsfejl at sætte dine penge i selskaber, udelukkende fordi de er blevet nævnt i et podcast.

Det er der flere farer ved.

  • Du risikerer at investere i et selskab, som er et flop.
  • Du risikerer at investere i et udemærket selskab, men på det forkerte tidspunkt, hvor aktien er for dyr.
  • Eller du risikerer at blive voldsomt nervøs, når aktien har naturlige udsving – og sælge på det forkerte tidspunkt.

Fejl nr. 4: De overlader ansvaret til banken

At stole for meget på banken er også en investeringsfejl.

Nogle af de mest bitre privat investorer er dem, som tidligere har tænkt, at den sikre løsning var at lade banken investere for dem. Efter et årti går det op for dem, at pengene ikke vokser, og de får øjnene op for, hvad de er gået glip af. 

Hvorfor vokser pengene ikke?

Fordi banken investerer dine penge på en forkert måde, som næsten altid involverer obligationer og høje omkostninger.

Hvad er problemet med obligationer?

Obligationer betyder, at du låner penge ud til en stat eller til virksomheder. Det får du en betaling for. Problemet er, at i et lavrente marked får du ikke nok penge for at låne dine penge ud. 

Hvad angår omkostningerne, kan det være, at du tænker, det jo blot er 2,5 pct. (eller hvor meget det nu er). Men prøv at hør: det er mange penge, for det er 2,5 pct. af hele det investerede beløb. Hvis de formår at lave et afkast på 3 pct. om året og tager 2,5 pct., så er der ikke meget tilbage til dig. 

Fejl nr. 5. De investerer ikke i sig selv


Rigtig mange private investorer kaster sig ud i at købe aktier uden helt at vide, hvad de gør. Ja, det er en investeringsfejl ikke at få viden og uddannelse. Invester i dig selv. 

Vi sender vores børn til svømmeundervisning, så de skal lære at svømme.

Vi tager køretimer for at lære at køre bil, før vi bevæger os ud i trafikken i en bil. 

Men intet sted lærer vi om at håndtere vores penge og investere dem. Det er ikke noget, vi lærer om i skolen, og det er ikke noget, som du skal have kørekort til. 

Du kommer da heller ikke til at drukne eller køre nogen over, hvis du kaster dig ud i det uden viden eller vejledning, men du risikerer at smadre din fremtidige økonomiske frihed, hvis du ikke følger nogle basale trafikregler.

Som Warren Buffett siger: den bedste investering, du kan foretage dig, er en investering i dig selv. Du er dit vigtigste aktiv.

Hvad kan du gøre i stedet?

Der er to strategier, som du kan følge. Et udemærket alternativ til bankens investeringer er at investere i passive fonde, hvilket kan være ETF’er som er indeksfonde eller alternative danske fonde fra nogle af de danske investeringsforeninger. Med denne metode er det vigtigt, at du kigger på omkostninger i fonden. Det kan du lære meget mere om på Indeks Akademiet. Hold øje med emails, så fortæller jeg dig næste gang jeg lancerer et hold på Indeks Akademiet.

Den anden strategi er at udvælge selskaber selv og investere i dem. Her anbefaler jeg at du undersøger selskaberne, før du investerer i dem. Der er ingen vej uden om: du bliver nødt til at åbne regnskabet og se på, hvordan det går for selskabet. Tjener de penge? Har de vækst? Hvor meget gæld har de i forhold til deres pengestrømme? Det kan du lære om på value investor akademiet, som jeg lancerer en til to gange om året.

Afsluttende tanker

Mit liv i Portugal havde ikke været muligt, hvis jeg havde lavet mange fejlinvesteringer. Hvis jeg havde investeret i selskaber, som gik konkurs eller som af andre årsager bare fik store aktiefald, som de ikke indhentede igen.

Det havde ikke været muligt, hvis jeg havde ladet banken om at investere mine penge.

Det havde ikke været muligt, hvis jeg havde købt i grådighed eller solgt i panik.

Det har kun været muligt, fordi jeg har fået et stabilt godt afkast – og det er noget jeg har lært at skabe. Det er ikke held. Det er baseret på viden.  

Du kan begynde at investere i dig selv ved at læse min investeringsbog BLIV FRI.  Du kan downloade bogen her.  

5 grunde til at lade andre investere for dig

5 grunde til at lade andre investere for dig

Normalt er jeg stor fortaler for, at du uddanner dig om penge, økonomi og aktier og selv træffer dine investeringsbeslutninger.

Men der kan indimellem være nogle gode argumenter for at lade andre investere for dig.

Normalt blogger jeg, laver videoer og underviser på Value Investor Akademiet i, hvordan du bedst forvalter dine investeringer selv.

Men jeg driver også et investeringsselskab Grünbaum Value Invest, hvor partnerne lade mig investere for dem i dette partnerskab.

Hvorfor lade andre investere for dig? 

Det er ikke en løsning de vælger, fordi de ikke kan finde ud af det selv. De fleste af dem er faktisk tidligere kursister. 

De er velinformerede og ved godt, hvordan man udvælger vidunderlige virksomheder og investerer i dem.

Hvorfor vælger de så at lade mig gøre det i stedet for at gøre det selv? Fordi det giver god mening for dem. 

I det her blogindlæg vil jeg give dig frem gode grunde til at lade andre forvalte dine penge. Jeg vil give dig nogle af de forklaringer, som jeg har hørt fra investorerne i Grünbaum Value Invest.  

1. Du har for travlt

Måske har du et fuldtidsjob, små eller store børn, en hobby, et hus og måske endda et sommerhus. Det skal alt sammen passes.

Måske ville du faktisk gerne bruge tid på at researche virksomheder, men du kan ikke presse mere tid ud af ugen.  

Som en af de nye partnere sagde til mig:

“Jeg har en baby, vi har lige købt hus, og der er stadig meget arbejde i huset. Jeg kan ikke se, hvornår jeg får tid til at sætte mig ned for at gå det gjort.” 

2. Du er nervøs 

Warren Buffett siger, at du ikke har behov for at have meget høj IQ for at være en god investor.

Den rette mentale attitude er langt vigtigtere. At være god til at investere kræver en rolig indstilling.

Hvis du er nervøst anlagt omkring penge og markedet, kan det være en god ide at fjerne dig selv fra den umiddelbare beslutning om køb og salg. Nervøst anlagte folk har det med at købe for dyrt, fordi de er bange for at gå glip, og sælge med tab, fordi de er bange for, at det værste sker lige om lidt.

Som en person sagde til mig for nyligt. 

“Jeg bliver meget nervøs for, om jeg træffer den rigtige beslutning. Hvad hvis nu virksomheden går konkurs? Hvad hvis alle pengene forsvinder. Selv tanken om skulle betale skat gør mig meget nervøs.”

Det sidste kan man grine af, men det er faktisk ikke sjovt at have det sådan. Nogle folk får det ubehageligt, bare de ser en rudekuvert eller får en mail fra energiselskabet.

Alt der drejer sig om penge giver dem en urolig følelse i kroppen. Jeg er ked af at sige det, men den type mennesker bliver sjældent gode investorer. Det bedste er at outsource investeringsbeslutningerne.

3. Du vil fokusere på noget andet 

Det er ikke helt det samme som ikke at have tid.

Her vælger du bare, at det bedre kan betale sig for dig at lægge din energi og fokus et andet sted. 

En af investorerne i Grünbaum Value Invest driver en succesfuld virksomhed. Han sagde til mig: 

“Jeg vil lægge min tid i virksomheden, fordi det er der, jeg tjener mine penge, og jeg tjener forholdsvis mange penge. Det giver mere mening, at jeg lægger min tid der og lader dig om investeringerne.”

4. Du vil have et bedre afkast

En af mine nye investorerne har arvet en formue, som banken har forvaltet de seneste 20 år. Banken har tjent på at forvalte pengene, men det har hun ikke.

“Formuen har næsten ikke udviklet sig. Det er ret skuffende,” siger hun.

Hvis banken investerer i en blanding af obligationer og indeks og forventer et afkast på feks. 4 pct. om året og tager 2 pct. i gebyr, så er der kun 2 pct. tilbage til dig. Med en inflation på f.eks. 4 pct. betyder det faktisk, at din formue skrumper.

Det kan også være, at du selv investerer, men må indse, at dit afkast faktisk ikke er særligt godt. Det kan skyldes, at du træffer dårlige investeringsbeslutninger. Det kan også være, at du bare ikke får træffet nok investeringsbeslutnigner og faktisk ikke får det gjort. 

5. Du vil investere ansvarligt

Tidens populære do-it-yourself investeringsråd er at investere i indeks, f.esk. ETF’er (Exchange Traded Funds), der matcher et aktieindeks. 

Det er også en udemærket strategi, men det er en ulempe: Med dette råd kommer du hurtigt til at eje en bid af alt. 

Hvis du f.eks. køber S&P 500, bliver du medejer af 500 amerikanske selskaber. De færreste stopper der, da INDEX-fortalerne er vilde med spredning, vil de typisk købe flere ETF’er. Det betyder, at de ender med at have ejerandele i tusinder af virksomheder. De kommer til at eje en bid af hele markedet.

Det svarer til at gå ind i supermarkedet og sige, at du vil købe en af hver vare uden at kigge på, hvad du får med hjem. Får du olie, våben, russiske virksomheder, virksomheder, der bruger børnearbejdere? Ja, det gør du nok.  

Hvis du vil være en ansvarlig investor er det nødvendigt at udvælge, hvad du vil investere i. Forestil dig, at alle handler ind i supermarkeder ved at sige, at de bare skal have en af hver  fra den bagerste del af butikken – uanset kvalitet og uanset priser.

Hvad sker der så med priserne? De stiger til et urimeligt niveau, fordi indeks-typerne køber uanset hvad. 

Du kan både være informeret og vælge at outsource processen

Når du vælger at outsource processen, betyder det ikke, at du ikke kan selv.

Noget overraskede mig, da jeg havde samtaler med interesserede partnere. Langt størstedelen af dem har taget Value Investor Akademiet.

De har brugt to intensive måneder på at lære at investere med mig. Hvorfor bruge tid og penge på at lære om value investering for så at overlade beslutningerne til mig?

Fordi de giver mest mening.

Som en af de nye partnere forklarede: “Jeg har på ingen måde fortrudt kurset. Den måde du har lært os at analysere en virksomhed, giver mig en tryghed. Jeg har en tillid til din metode. Jeg har bare ikke tiden til det.”

Det er en win-win situation at have informerede partnere.

Når en investor har brugt tid på at undersøge value investering og hørt mig gå igennem en analyse, vil det betyde, at han eller hun kan sove roligt om natten.

Omvendt er det en stor fordel for investeringsselskabet at have have informerede partnere som er med på, hvordan processen og udvælgelsen foregår  – og som ved, at et dyk i markedet er en stor fordel – ikke en trussel.

Grünbaum Value Invest foretager lige nu en kapitalforhøjelse.

Det betyder, at nye partnere kan komme ind eller at nuværende partnere kan sætte flere penge ind. Nye partnere skal som minimum investere 750.000 kr. på grund af lovgivning på området.

Vil du høre mere om kapitalforhøjelsen, er du velkommen til at skrive til mig på info@grunbaumvalueinvest.dk og bede om materiale på fonden.
