Buffetts målsætningsøvelse virker kun på denne måde

Buffetts målsætningsøvelse virker kun på denne måde

Det var en dejligt søndagmorgen.

Min yngste søn og jeg skulle have kvalitetstid. 

“Skriv dine 25 vigtigste mål ned,” sagde jeg.

“Hvorfor det?”

Det er han for lille til at forstå, men mellem dig og mig: Fordi jeg kom i tanke om Warren Buffetts 2-liste teknik til at sætte mål.

Svaret til min søn lød:

“Bare forestil dig, at der kommer en ånd ud af flasken. Hvilke 25 ting vil du gerne have sker?”

Men til dig, der er voksen, du får historien bag denne øvelse til målsætning.

Buffetts 2-trins målsætning

Øvelsen til fokuseret målsætning er kendt.

Historien om den, dukkede først op hos bloggeren Scott Dinsmore, i 2011.

Efter sigende havde han mødt en, der kendte en af Buffetts piloter. 

Således udfoldede historien sig:

Buffett beder sin pilot skrive sine 25 vigtigste karriere mål ned. 

Så beder han ham kredse de 5 vigtigste ind. 

Nu har piloten to lister.

De 5, han har cirklet.

Og de 20, han ikke har.

Piloten siger, at han går i gang med de 5 med det samme.

De andre 20 er han også glad for, så dem tager han løbende, når han kan.

Her stopper Buffett ham.

“Nej. Du har misforstået det. Alt det, du ikke cirklede, er lige blevet din undgå-for-enhver-pris-liste. De får ingen opmærksomhed, før du er lykkedes med dine 5.”

Pointen er enkel. De 20 mål er ikke “senere”. De er præcis det, der stjæler din tid fra de 5, der betyder noget.

I øvrigt er der en trist fodnote. Målsætningen gik ikke så godt for Scott Dinsmore. 

Han døde i 2015 i en ulykke på Kilimanjaro.

Man kan ikke lade være med at tænke: måske skulle Kilimanjaro have stået på hans egen undgå-for-enhver-pris-liste?

Så gik det galt

Okay, tilbage til en hyggelig søndag morgen med min søn.

Min egen liste blev noget rod. En halv time senere var jeg mere forvirret, end før jeg begyndte.

Der stod “tage drengene til Disneyland” lige ved siden af “få fondens kapital op på 100 millioner og slå indekset.

Hvordan vejer du en tur til Disneyland op mod fondens afkast over ti år?

Det kan du ikke. Hvis jeg kun skulle tage de 5 vigtiste ville jeg blive arbejdsnarkoman og aldrig lave noget sjovt med mine børn. Det sad jeg og studsede over og blev mere og mere gnaven. 

Sådan får du den til at virke

Her er problemet. Jeg havde blandet alt sammen.

Kort sigt og lang sigt.

Privat og karriere.

Sort og småt.

Alt sammen i én bunke.

Og det er præcis fælden. Når din målsætning blander tidsrammer og livsområder, kan du ikke sammenligne tingene.

Du skal vælge ét område. Og én tidsramme.

Ikke “mine 25 mål”, men “mit vigtigste karrieremål for det kommende år”. 

Det gik op for mig at jeg først skal finde kategorier, og de er nemme.

For mig er de:

A. Mit arbejde (herunder fonden og indhold som dette blogindlæg)

B. familien

C. min egen lykke.

Som min coach siger: “Hvis det ikke enten fremmer fonden, er godt for drengene eller gør dig glad, så skal det ud.”

Det er hovedkategorierne.

Under hvert af dem, skal jeg lave de to lister.

Men ikke nok med det: De skal også laves for lang sigt og for kort sigt.

Der skal zoomes ud og der skal zoomes ind.  

Først dér giver det mening at vælge de 5 og glemme resten.

En målsætning, der blander alt, gør dig mere rådvild, end da du startede.

Fokus er ikke at skrive alt ned. Det er at vælge, hvad du vil være god til, før du overhovedet begynder at liste.

Min søns liste

Og min søn? Her er, hvad han kom frem til, præcis som han skrev den.

1. Tage i Cascais Shopping.
2. Tage et sted hen, hvor det sner til jul.
5. Få en ny drikkedunk i julegave.
6. Tage til New York.
7. Disneyland.
8. Få Netflix tilbage.

Ja, han sprang 3 og 4 over. Og nej, han nåede aldrig til 25. Et sted mellem New York og en drikkedunk kiggede han op og sagde:

“Mor, der er ikke mere i mit hoved.”

Måske var han tættere på pointen end mig.

De fleste af os har ikke 25 vigtige mål. Vi har nogle få, der betyder alt.

Og så en lang række drikkedunke.

Vil du lære mere om, hvordan Warren Buffett investerer, så download e-bogen Bliv Fri her. Der er det hele forklaret. 

Hvad er den bedste strategi med aktier? Komplet oversigt

Hvad er den bedste strategi med aktier? Komplet oversigt

Hvad er den bedste strategi med aktier?

Vækst? Value? Pennystocks? Udbytte? Momentum? Indeks?

Der er mange strategier, og hvis du ikke har styr på dem, er det til at blive forvirret over.

Når jeg snakker med andre investorer, oplever jeg tit, at de i en samtale blander forskellige strategier sammen uden at vide det.

Måske fordi de føler, at de har fået et hot tip fra en anden investor uden at vide, at den investor har en anden strategi med sine aktier.

Det værste, du kan gøre, er at hoppe fra en strategi til en anden i blinde.

Find den rigtige strategi med aktier

For halvandet år siden blev jeg på generalforsamlingen i Grünbaum Value Invest spurgt, hvorfor jeg ikke havde investeret i Rheinmetall.

Altså ammunition, våben, pansrede køretøjer og luftforsvar.

Våben var blot få år tidligere lige så forbudt som børnearbejde eller tobak, men nu havde stemningen vendt sig, og aktier i våbenproducenterne steg meget.

Aktier i Rheinmetall var steget over 1.000 pct. 

At gå specifikt efter våbenaktier ville være en tematisk strategi, og ikke det, som fonden har mandat til, nemlig  value.

Og der er en hage. Når først temaet er blevet et tema.

Når først temaet er det, alle snakker om i Børsen og Millionærklubben, så er det ofte for sent.

Hvad vil det sige? Aktierne er blevet overvurderet. 

Her er en oversigt over forskellige strategier med aktier som du kan vælge:

Momentum

Momentum handler om at følge strømmen.

Du køber aktier, der allerede er steget meget, fordi du tror, at stigningen fortsætter.

Logikken er, at en aktie i bevægelse har en tendens til at blive ved med at bevæge sig.

Fordel: Du behøver ikke at forstå selskabets regnskaber. Du skal bare kunne læse en kursgraf og have modet til at hoppe med på bølgen.

Ulempen er dog endnu større. Problemet opstår, når bølgen vender.

Momentum er drevet af psykologi og flokadfærd. Ikke af, hvad virksomheden rent faktisk er værd. Du kigger slet ikke ind i virkeligheden i virksomheden.

Har de overskud? Er der vækst? Er det et godt produkt? Alt det er ligegyldigt i denne strategi. 

Når frygten tager over fra grådigheden, kan en momentum-aktie falde lige så hurtigt, som den steg. Højt at flyve, langt at falde, som man siger.

Du skal time din exit præcist.

For hvornår er festen slut?

Det ved ingen med sikkerhed, og mange momentum-investorer sidder tilbage med aktier, der er faldet 50-70 pct., fordi de ventede et øjeblik for længe.

Penny stocks

Penny stocks er aktier, der handles til meget lave kurser, ofte i små, ukendte selskaber.

Lokkemaden er klar: folk tænker: “Den koster jo kun 2 kroner. Hvor meget mere kan den falde?”

Men en lav kurs siger ingenting om, hvor billig en aktie reelt er.

Falder den til 0, har du mistet 100 pct., uanset om du startede ved 2 kroner eller 2.000 kroner.

Det er forholdet mellem aktiekursen og det, selskabet reelt er værd, der afgør, om noget er billigt.

Ikke antallet af kroner på kursskiltet.

Fordelen? Jeg ved det ikke.

Ulempen? Du famler i blinde efter en skør strategi.

Daytrading

Day trading er en helt anden disciplin.

Her køber og sælger du inden for samme dag, nogle gange flere gange i timen.

Det beror i høj grad på teknisk analyse, altså at læse kursgrafer og reagere på mønstre inden for timer, nogle gange minutter.

Fordelen? Hvis du vil have hurtig cash, så har du tjent nogle penge hjem, inden dagen er omme.

Ulemperne er mange i mine øjne.

Det er reelt et nyt fuldtidsjob. Du skal sidde klar og reagere, og beslutningerne skal træffes hurtigt, uden tid til at tænke dig grundigt om.

Det er samtidig meget risikabelt.

De fleste undersøgelser viser, at langt størstedelen af day tradere taber penge over tid, og at gebyrer og skat spiser en stor del af et eventuelt afkast undervejs.

Vækst

Her køber du aktier i selskaber, der vokser hurtigt.

Omsætningen stiger kraftigt år for år, og markedet forventer, at det fortsætter mange år frem.

Tænk på de store tech-selskaber, som mange har tjent godt på de seneste år.

Udfordringen er, at hele den fremtidige vækst allerede er bagt ind i prisen.

Du betaler ikke for, hvad selskabet er værd i dag. Du betaler for en historie om, hvad det måske bliver værd om ti år.

Går den historie ikke i opfyldelse, falder aktien hårdt.

Jo mere vækst markedet har forventet, jo hårdere er faldet typisk.

Jeg har set det ske igen og igen: et elsket vækstselskab skuffer blot en smule på et enkelt kvartal, og derefter styrtdykker aktien.

Det er naturligvis ulempen.

Men der er en løsning. Det kommer vi til.

Jeg har i princippet ikke noget imod selskaber med vækst og andre sunde tal i regnskabet, tværtimod. Men jeg har noget imod for dyre vækstselskaber. 

Udbytteaktier

Udbytteinvestering handler om at vælge selskaber, der betaler en del af overskuddet som et løbende udbytte, og gerne et udbytte, der vokser år for år.

Det er en populær strategi, især blandt investorer, der gerne vil have en indkomst fra deres portefølje.

Fordelen er, at du får kontanter på kontoen med jævne mellemrum. Det kan skabe en tryghed og penge til at betale udgifter.

Ulempen?

Et højt udbytte er ikke nødvendigvis et sundhedstegn.

Nogle selskaber betaler udbytte, selvom forretningen er under pres, fordi ledelsen er bange for at skuffe aktionærerne ved at sætte det ned.

Et udbytte kan altså kamuflere problemer i stedet for at afsløre dem.

Selv hvis der ikke er noget galt, kan udbytte i langt de fleste tilfælde være et tegn på, at selskabet er meget modent og ikke har mere at vokse ind i.

Hvis de havde behov for at gå ind i nye produkter, markeder eller købe konkurrenter, så ville de investere i det i stedet for at udbetale et udbytte til aktionærerne.

Tematisk investering

Tematisk investering betyder, at du investerer i en udvikling, du tror på, for eksempel kunstig intelligens, en aldrende befolkning, cannabisaktier eller våben og krig. Derefter finder du de selskaber, der kan tjene på den udvikling.

Fordelen: Det er en tiltalende tanke. Du behøver ikke at vælge mellem enkeltselskaber, bare mellem temaer.

Udfordringen er, at et godt tema ikke altid betyder en god investering.

Når alle kan se et tema komme, er priserne på de oplagte selskaber ofte allerede skudt i vejret, længe før du selv opdager det.

Da jeg fik spørgsmålet om Rheinmetall var aktier op til steget over 1.000 pct. på få år. Men aktien er det seneste år mere end halveret. 

Jeg har set en del tematiske investeringer dræbe porteføljer.

Husker du, da alle ville investere i cannabisaktier, fordi cannabis blev legaliseret i flere lande?

Først steg selskaber, som specialiserede sig i cannabis helt ekstremt, men så faldt de ret hurtigt op til 90 pct,, og de er på 8 år ikke vendt tilbage til toppen. 

Det danske selskab Stenocare, som – host, host – slet ikke havde et produkt på markedet endnu, blev overtegnet med 2000 pct. da de gik på minibørsen i 2018. Godt hjulpet på vej af Monneypenny, som hostede gratis events med fuld forplejning og gav dem et talerør til deres tusindvis af følgere. 

Folk krydsede helt bogstaveligt fingre for at få fat på aktien. Hvad skete der senere med selskabets aktier? De faldt 98 pct.

Hvordan kunne det overhovedet ske? De red på bølgen af tematisk begejstring. 

Special situations

Special situations handler om at investere omkring konkrete begivenheder: frasalg, opsplitninger eller opkøb.

Her udnytter du, at den slags begivenheder ofte skaber midlertidige fejlprissætning i aktiekursen, fordi mange investorer sælger eller køber ud fra regler og indeksforpligtelser, ikke ud fra selskabets reelle værdi.

Det er en nichestrategi, der kræver, at du følger selskabsbegivenheder tæt og forstår, hvordan de påvirker prisen.

Fordelen skulle være, at du kan få et højt afkast.

Men ulempen er stor, når f.eks. opkøbet alligevel ikke går igennem. Det har jeg selv brændt fingrene på en enkelt gang og besluttet mig for, at jeg aldrig vil sætte mine penge på sådan et væddemål igen.

Passiv investering og indeksfonde

Så er der den passive vej: indeksfonde.

Du investerer bredt i et helt marked uden selv at vælge enkeltaktier.

Du køber blot aktier i en fond, der matcher en af de brede indeks, oftest de geografiske indeks såsom S&P 500, Dow Jones eller måske endda en global. 

Fordel? Det kræver et minimum af tid, og over tid har indeksfonde historisk givet et fornuftigt afkast.

Ulempe? Der er en hage, som de færreste taler om.

Når du investerer passivt, overlader du valget af virksomheder til indekset selv. Og indekset er typisk vægtet efter størrelse.

Det betyder, at jo mere overvurderet et selskab bliver, jo større del af dit indeks fylder det.

Du forholder dig ikke til, om du betaler en rimelig pris for de enkelte selskaber. Du køber det hele, uanset prisen.

Det kan sagtens fungere i mange år. Men det er værd at vide, at du reelt giver afkald på at tænke selv.

Og vidste du, at Dow Jones Indekset faldt 80 pct. i 1929? Det tog 30 år, før det nåede op på samme niveau?

I skrivende stund ligger det amerikanske aktiemarked langt over det niveau, som amerikanske aktier steg til forud for boblen i 1929. Og ja, det kan ske igen.

Value investering

Som value investor udvælger du selv de selskaber, du investerer i.

Du undersøger, hvad virksomheden reelt er værd, og sammenligner det med den pris, aktien handles til.

Warren Buffett har beskrevet det meget præcist: det er som at købe en 1-dollarseddel for 50 cent.

Her er, hvorfor jeg mener, metoden står stærkere end de andre.

1. Du investerer i substans, ikke i stemning. Hvor momentum og day trading handler om, hvad andre investorer gør lige nu, handler value investering om, hvad virksomheden rent faktisk tjener, og hvor solid dens forretning er. Du er ikke afhængig af, at andre bliver ved med at tro på historien.

2. Du har en sikkerhedsmargin. Når du køber noget for mindre, end det er værd, har du en buffer, hvis tingene ikke går helt efter planen. Vækstinvestorer har sjældent den buffer. De har betalt fuld pris for en perfekt fremtid.

3. Du er rolig, når markedet falder. Når du ved, hvad du ejer, og hvorfor du ejer det, bliver et kursfald ikke en grund til panik. Det bliver tværtimod en mulighed for at købe mere af noget godt til en endnu bedre pris. Det er sværere at sige om en momentum-aktie, der lige er styrtdykket, eller en vækstaktie, hvis fortælling pludselig er i tvivl.

4. Du slipper for at gætte på psykologi. Du behøver ikke at forudsige, om andre investorer bliver ved med at være optimistiske. Du skal bare have ret om virksomhedens værdi, og den er langt nemmere at vurdere end markedets humør.

Og så er der endnu en ting, jeg sætter pris på ved metoden.

Når du investerer bredt gennem ETF’er eller indeksfonde, svarer det til at gå i supermarkedet og tage alt, hvad der står på øverste hylde, uden at kigge efter.

Som value investor kigger du i stedet på, hvad du lægger i kurven, og du ved, at du kan stå inde for det.

Hvilken stil skal du vælge?

Den bedste metode er, hvis du spørger mig, en blanding af value og vækst.

De bedste selskaber, jeg selv har investeret i, har både solide fundamentale tal og vækst i salg og overskud.

Hvad er forskellen på A. En almindelig vækstinvestor og B. en value investor med hang til vækst?

Forskellen er, at jeg som value investor altid kigger på, hvad selskabet faktisk er værd. Det gør rene vækstaktier ikke nødvendigvis. 

Findes der vækstaktier som falder? Ja, når markedet af den ene eller anden grund bliver nervøst og tænker irrationelt.

Lige nu er markedet splittet i to. Alt der har det mindste med AI at gøre stiger voldsomt, mens meget andet falder. Næsten uanset om det stadig har stærke tal i regnskabet. 

Det kan også være, at markedet straffer selskabet på et enkelt dårligt kvartal, som har en specifik grund, fordi selskabet er løbet ind i en midlertidig krise. F.eks. et ledelsesvakuum eller en dårlig lancering. 

Når du investerer som value investor, vil du også opleve, at aktien kan falde, og du skal have is i maven, når du går ind i det.

Men hvis du har læst tallene i regnskabet rigtigt og har valgt undervurderet aktie med vækst og overskud, så kan du være tryg ved, at den nok skal komme tilbage.

Når først du har forstået og valgt din strategi, så kan du høre et “hot aktietip” og med ro afvise det.

Du kan tænke:

“Nej tak. Det er momentum.”

Eller “Nej tak. Det er en pennystock.”

Vil du lære mere om at finde værdien på et selskab, så download e-bogen Bliv Fri her. Der er det hele forklaret.

Sådan investerer professor Aswath Damodaran

Sådan investerer professor Aswath Damodaran

Dean of værdisætning kalder man ham. 

Professor Aswath Damodaran kan fortælle dig, hvad en virksomhed er værd.

Han kalder sig selv value investor, men her kommer noget overraskende:

Han tror ikke selv på, at value investorer kan slå indekset. 

Aswath Damodaran har som professor ved Stern Business School på NYU gennem knap 40 år dedikeret sit liv til at undervise i noget, som han ikke mener virker?

Hvordan hænger det sammen?

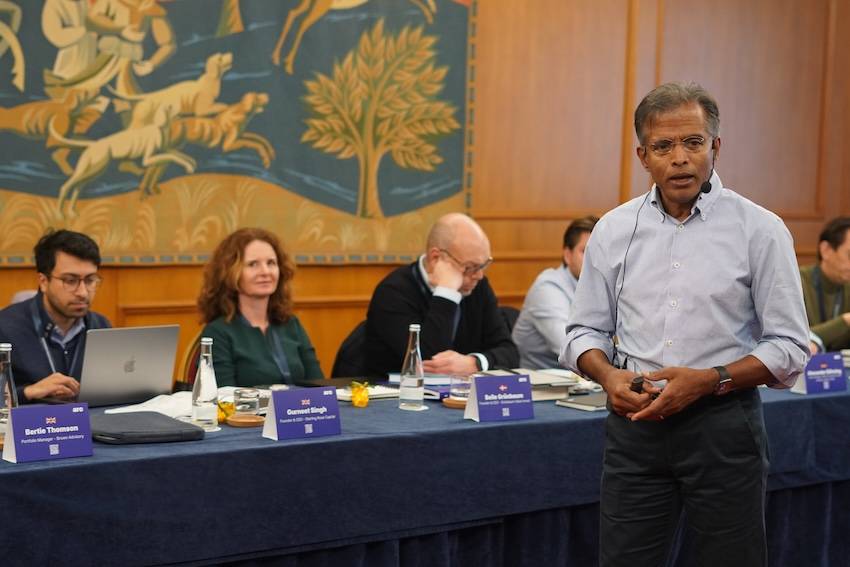
Jeg har trodset stormvarsler og oversvømmelser og rejst ind i landet i Portugal til middelalderbyen Tomar for at være på 3-dages kursus med Aswath Damodaran.

Han underviser i discounted cash flow, beta og risikopræmier med kirurgisk præcision.

Regneark. Diskonteringsrater. Decimaler.

Men hvorfor nu bruge tid på alt det og plotte det ind i regneark?

Det kan selvfølgelig være utroligt nyttigt, hvis du skal sælge din virksomhed.

Men det skal jeg ikke. Jeg er her som investor, og nu siger han, at det ikke dur….

Aswath Damodarans bombe midt i desserten

Mit mål er at blive endnu skarpere til at finde ud af, hvad en virksomhed er værd, så jeg kan skabe et endnu bedre afkast til mine investorer.

Jeg har sat mig ved siden af professoren på den første aftens intromiddag.

Det meste af middagen går med høflighedssnak om forskellige madkulturer rundt om i verden.

Fra smørrebrød i Danmark til kendte torskeretter i Portugal.

Da desserten kommer, afleverer han bomben.

“Aktive investorer kan ikke slå indeksfonde.”

Undskyld, hvad?

Jeg var ved at få den syltede frugt med creme galt i halsen.

Vi er her for at lære at værdisætte virksomheder, så vi kan blive gode til at investere på det rette tidspunkt … så vi kan slå indeksfonde!

Det er jo deprimerende, hvis jeg er rejst hele vejen til Tomar og trodset storm og oversvømmelser for ingenting.

Skal jeg sidde to dage og høre regnearkssnak for ingenting?

Jeg kommer med alle value investorers trumfkort:

“Hvad med Warren Buffett? Han fik et overordentligt godt afkast med det oprindelige partnerskab.”

Til den uindviede: Fra 1956 til 1969 fik Warren Buffett et gennemsnitligt årligt afkast på 29,5 pct.

Det er langt over indekset.

Det ved historiebøgerne.

Det er faktum.

Men selv den skød han ned.

“Buffett klarede sig kun bedre end indeksfonde, fordi han ikke tog et gebyr,” svarede professoren.

Han svarer med et smil. Jeg tror godt, at han Han kan godt li’ at drille.

I Buffetts oprindelige partnerskab havde han en aflønningsstruktur, som hed 0 i management fee. Han fik 1/4 del af afkastet over 6 pct.

Det er samme måde, jeg bliver aflønnet i Grünbaum Value Invest.

Modellen bliver ofte omtalt som 0-6-25, og meget få kører med den struktur.

De fleste hedgefonde tager 2 pct. af hele det investerede beløb i både opgangs- og nedgangstider.

Investerer professor Aswath Damodaran så selv i indeks?

Nej, han investerer i individuelle selskaber på børsen.

Hvorfor?

“Fordi jeg synes, det er sjovt.”

Slår han indekset?

Det melder historien desværre ikke noget om.

Men historien melder en hel del om, hvordan professor Aswath Damodaran investerer og tænker om investeringer. Her kommer den historie.

1. Fortæl en historie

En af hans mere ubehagelige observationer (udover den ovenfor):

Vi har flere data end nogensinde før.

Alligevel er folk blevet dårligere til at værdiansætte en virksomhed.

Hvorfor?

De sidder i Excel og justerer decimaler.
De diskuterer beta ned til tredje decimal.
De ændrer diskonteringsrenten fra 8,7 % til 8,9 % og føler sig præcise.

Men de kan ikke klart forklare:

Hvordan tjener virksomheden penge?
Hvorfor er den stadig relevant om 10 år?
Hvilke forudsætninger skal holde, for at det her virker?

Valuation er ikke præcision.

Det er struktureret historiefortælling.

Du starter med en fortælling.
Derefter oversætter du den til tal.

Ikke omvendt.

2. Fokuser på cashflow

Nu skal du ikke stikke helt af med din historie.

Du skal have fokus på indtjening og cashflow.

Der er altid temaer. Buzzwords.

Noget der lyder godt. Corporate governance. Environmental. Ligestilling. 0 emission. Fremtidssikret.

Man kan blive helt forelsket i sin egen historie om et selskab.

Aswath Damodarans filter er enkelt:

Ændrer det de forventede cash flows?

Hvis ikke, ændrer det ikke den indre værdi.

Det gør ikke emnet socialt irrelevant.

Det betyder bare, at værdiansættelse er snævrere end den offentlige debat.

3. Stol ikke på ledelsen

Ledelsens prognoser er biased.

Han er meget klar på det punkt.

Stol ikke blindt på ledelsens vækstforventninger.

De har incitament til at være optimistiske.

4. Pas på banker, gæld og cykliske selskaber

Der er nogle kategorier, han er markant mere forsigtig med.

Banker er én af dem.

Ikke fordi banker ikke kan være gode forretninger.
Men fordi risikoen er svær at gennemskue.

For at kunne værdiansætte en bank kræver det, at to antagelser holder:

At det er fornuftige mennesker, der driver den.
Og at reguleringen virker.

“2008 broke my trust on both dimensions.”

Den sætning forklarer næsten det hele.

Han advarede også mod skrumpende virksomheder med høj gæld.

Ikke høj gæld alene.
Ikke faldende omsætning alene.

Men kombinationen.

Han kaldte det “a crash in waiting”.

Og det er præcis sådan, han ser det.

Cykliske selskaber kræver også ekstra ydmyghed.

De er ofte bundet op på oliepriser eller andre eksterne faktorer, som svinger voldsomt.
Det gør dem svære at vurdere.

Når indtjeningen er styret af noget uden for virksomhedens kontrol, bliver din historie mere skrøbelig.

5. Husk: Du vil tage fejl

Aswath Damodaran minder os om, at vi alle kan tage fejl i både historien og værdisætningen.

Det er som regel ikke jordens undergang, fordi du faktisk godt kan få et godt afkast, selvom du ikke har helt ret.

“Jeg behøver ikke have ret for at tjene penge. Jeg skal bare tage mindre fejl end alle andre,” sagde han.

Det er en helt anden ambition.

Ikke genialitet.
Ikke perfektion.

Relativ rationalitet.

Det handler om at beskytte din formue.

6. Tænk i hvad-der-kan-blive

Aswath Damodaran investerer i teknologiselskaber som Nvidia.

Det gjorde Warren Buffett historisk set ikke.

Buffetts filosofi var bygget op omkring stabile, modne virksomheder med forudsigelig indtjening.

Coca-Cola, forsikringsselskaber, chokolade, løbesko.

Den filosofi virker.

Men den fører dig sjældent ind i unge teknologiselskaber, hvor indtjeningen er usikker, og historikken er kort.

Damodaran pegede på, at hvis du kun investerer i det, der allerede er solidt og stabilt, ender du med at koncentrere dig i én del af virksomheders livscyklus.

Og økonomien belønner ikke altid den samme del af livscyklussen.

Du skal ikke kun investere i det, der er.

Du må også kunne investere i det, der kan blive.

Det kræver, at du tør værdiansætte potentiale.

Ikke bare nutid.

Og det kræver, at du accepterer større usikkerhed (men på en kontrolleret måde).

Det betyder ikke, at du skal købe hype.

Det betyder, at vækst også har en værdi.

Hvis prisen er rigtig, og historien holder.

7. Ingen aktie får lov at dominere

Han går aldrig ind i en ny aktie med mere end 5 procent af porteføljen.

Ikke engang hvis han føler en stærk overbevisning.

Og hvis en aktie vokser til mere end 15 procent af porteføljen, begynder han at trimme.

Nogle gange har han ladet den løbe til 20 procent. Men derefter tager han toppen af.

Han har for eksempel solgt halvdelen af sin Nvidia-position over de seneste år.

Har han efterladt penge på bordet? Ja.

Fortryder han? Nej.

Hans udgangspunkt er ikke at maksimere afkastet på den enkelte aktie.

Det er at beskytte porteføljen.

Hans formulering var klar: “Gør ikke noget, som kan true din livsstil.”

Når én aktie fylder for meget, er det ikke længere bare et investeringsvalg.

Det er en livsstilsrisiko.

Han forsøger ikke at være genial.

Han forsøger at overleve sine fejl.

8. For megen aktivitet kan dræbe dit afkast

Han advarer imod at følge CNBC og alle de andre nyhedsmedier tæt.

Det skaber for meget støj og kan få dig til at blive nervøs og handle for meget på aktiemarkedet.

Han siger det ret direkte:

Jo mere aktiv en investor er, desto lavere bliver afkastet.

Både for private og professionelle.

Selv køber han få aktier om året.
Sælger få.

Han har omkring 40 aktive positioner.
Han tjekker ikke markedet dagligt.

Investering fylder teoretisk i hans arbejde som professor, men markedet fylder ikke noget i hans hverdag.

Og det er bevidst.

9. Selskaberne skal fortjene pladsen

En aktie kommer ikke bare ind i hans portefølje og bliver der.

Den skal genoptjene sin ret til at blive.

Han gennemgår hver eneste aktie mindst én gang om året. Nogle oftere.

Ikke fordi kursen har bevæget sig.

Men fordi historien kan have ændret sig.

Hvis forudsætningerne ikke længere holder, skal aktien ud.

Hvis prisen er løbet for langt foran værdien, skal der sælges.

At købe er kun halvdelen af arbejdet.

Det svære er at genvurdere ærligt.

Han siger, at du ikke kan kalde dig value investor og samtidig sige, at du “køber og glemmer”.

Value-investering og værdisætning går begge veje: ved køb og ved salg.

Hvis du købte, fordi noget var undervurderet, må du også være villig til at sælge, når det ikke længere er det.

En aktie har ikke livsvarigt medlemskab i hans portefølje, som den ofte har hos Warren Buffett.

10. Målet er ikke at blive rig

Hans mål med investering er at bevare og forøge sin formue.

Ikke at blive rig.

Ikke at slå markedet.

Det forklarer meget.

Det forklarer 5-procents-reglen.

Det forklarer, hvorfor han trimmer ved 15.

Det forklarer måske også, hvorfor han ikke nødvendigvis slår indekset.

Han siger selv i et interview, at det ikke handler om maksimal upside.

Det handler om overlevelse.

Hvis du starter med det forkerte mål, sagde han, forvrider det alle dine beslutninger.

Hvis målet er at blive rig hurtigt, tager du andre risici.

Hvis målet er at slå indekset for enhver pris, begynder du at overreagere.

Hans tilgang er mere nøgtern.

Han siger, at 55 pct. af hans aktier slår indekset.

Det betyder, at 45 pct. ikke gør.

Det har han det okay med.

“Jeg investerer, fordi jeg kan li’ processen.”

Han er tilfreds med at klare sig som indekset.

At slå indekset er blot icing on the cake for Aswath Damodaran.

Der adskiller vi os.

Mit mål er at slå indekset.

Mit mål er at opbygge reel formue.

Min egen og mine investorers.

Jeg lever ikke af at være underholdt af processen.

Jeg lever af performance.

Og jeg ved, at det kan lade sig gøre.

Vil du lære mere om at finde værdien på et selskab, så download e-bogen Bliv Fri her. Der er det hele forklaret.