Ti hovedbudskaber fra Charlie Mungers Daily Journal snak

Ti hovedbudskaber fra Charlie Mungers Daily Journal snak

For nogle uger siden besvarede Charlie Munger spørgsmål på Daily Journals generalforsamling, hvilket er en begivenhed, som mange value investorer ser frem til. 

Det gør de, fordi Charlie Munger – ligesom sin ven og partner Warren Buffett – er en af de bedste aktieinvestorer, verden har set.

Siden hans tale på Daily Journal er Charlie Munger gået af som bestyrelsesformand. Der har han siddet og styret Daily Journals investeringsportefølje i 45 år. Nu er det slut.

Det var med andre ord sidste gang, at Charlie Munger gik på scenen for at lade sig udfritte af nysgerrige privatinvestorer.

Derfor dvæler ugens blogindlæg ved hans svar og giver dig de ti vigtigste hovedbudskaber fra hans sidste svar som Daily Journals formand.

1. Charlie Munger ser Kina som et samfund med moderne kapitalisme

Charlie Munger griber gerne mulighed for at rose Kina detaljeret og overbevisende, men her er der tale om dobbeltsignaler.

Charlie Munger siger en ting – men gør på det seneste noget andet. 

Daily Journal har tidligere satset stort på kinesiske Alibaba, men for nyligt er det kommet frem, at de har solgt halvdelen af deres aktier i Alibaba med tab.

Hvorfor?

Vi ved det ikke, og jeg vil ikke gætte.

På Daily Journal mødet i februar gav Charlie Munger kun grønne signaler til Kina, selvom det store frasalg allerede var påbegyndt.

Hvad sagde han om Kina?

Han er meget imponeret over, hvordan Kina har bekæmpet fattigdom og skabt velstand på 30 år ved at indføre deres egen form for kapitalisme.

“Kina er en stor og moderne nation. Der er en stor befolkning og en kæmpe modernitet, som er kommet inden for de seneste 30 år.”

Han  roser blandt andet landbrugsrevolutionen. Kineserne indså, at landmændene producerede 60 pct. ekstra korn fra deres afgrøder, hvis man ophævede det kollektive landbrug og gav bønderne deres eget land. 

“De ændrede bare hele systemet. Jeg beundrer meget, hvad de gjorde. Jeg tror Deng Xiaoping vil blive husket som en af de største ledere, nogen nation nogensinde har haft, fordi han måtte opgive sin egen ideologi for at gøre noget bedre,” siger Charlie Munger.

2. Han stoler på, at kineserne ikke trækker tæppet væk

Når du køber aktier i et kinesisk selskab, er der nogle særlige risici, bl.a. fordi du for det formentlig investerer gennem såkaldte ADR (American Depository Receipts), hvilket betyder, at du kun indirekte ejer aktier. Den kinesiske regeringen kan i princippet beslutte, at ADR’erne ikke er noget værd.

Selv hvis du ejer rigtige kinesiske aktier, er der store risici forbundet. Den kinesiske regering kan jo også beslutte at nationalisere en virksomhed  – de er jo trods alt kommunister – og så vil dine penge også være pistvæk.

Til den slags trusler svarer Charlie Munger:

“Når du køber Alibaba, får du en slags derivat. Men hvis vi antager, at der er en rimelig ære blandt civiliserede nationer, forekommer den risiko ikke så stor for mig.”

Om krigen i Ukraine har ændret på hans syn om, at der eksisterer rimelig “ære mellem nationer”, ved vi ikke endnu. Vi kan håbe på at få svaret på Berkshire Hathaways årlige generalforsamling. 

3. Charlie Munger ser en større risiko i at blive hængende i kontanter

Den amerikanske regeringen har trykt penge i stor stil siden coronapandemien ramte verden. Nu ser vi, at der er høje inflationstal – noget mange længe har frygtet ville forekomme.

Det er en højere risiko i udhulningen af valutaen end i at investere i Kina, påpeger Charlie Munger.

“Når du har en valuta, der bliver mindre værd, så mister du købekraft. Vi foretrækker den risiko, som vi har, mod dem, som vi undgår.”

Det er jo selvfølgelig forvirrende, når han siger dette, men samtidig laver brandudsalg af kinesiske Alibaba.

Hvorfor indrømmer han ikke bare, at de sælger Alibaba-aktier? Fordi det kan gøre det svært for dem at sælge.

Som han siger: “Vi afslører, hvad vi skal i henhold til reglerne, fordi vi ikke ønsker, at folk skal vide, hvad vi køber og sælger.”

Opklaringen vil komme senere. 

4. Han er stadig imod kryptovaluta

Charlie Munger er kendt for at fnyse og kalde kryptovaluta for rottegift.

Det er stadig hans klare og officielle holdning.

“Det (kryptovaluta) er under al foragt. Nogle tænker, at det er moderne, og de velkommer en valuta, som bliver brugt til afpresning, kidnapning og skatteunddragelse,” siger han. 

Han tilføjer, at han beundrer den kinesiske regering for at forbyde det.

Han virker i det hele taget meget imponeret over nogle af de store penselstrøg, som den kinesiske regering kan tage, fordi det er et totalitært regime. Om det er at indføre etbarnspolitik eller forbyde krypto. 

5. Han foreslår en skat, der gør det svært at spekulere i aktier

Nogle bruger aktiemarkedet som en spillebule, siger han.

Der står i modsætning mod dem, som forsøger at tænke langsigtet og sikre dem selv i alderdommen. 

“Hvis jeg var verdens diktator, ville jeg lave et angreb på kortsigtet kapitalafkast, som gjorde aktiemarkedet meget mindre likvid, og som dermed fik skilt ægteskabet mellem spillebule og landets legitime kapitaludvikling. Der er ikke et godt ægteskab, og det har brug for en skilsmisse.”

6. Han holder sig fra markedsspådomme

Han forsøger ikke at gætte på, hvordan et indeks vil udvikle sig. Han fokuserer udelukkende på gode investeringer i individuelle virksomheder.

Det er lidt som at investere med skyklapper på for at kunne fokusere.

“Jeg har ikke nogen holdning til, hvilket indeks er bedre end et andet på et givent tidspunk. Jeg kigger altid blot efter noget, der er godt nok til at putte Munger penge, Berkshire penge eller Daily Journal penge i. Jeg vil svømme så godt jeg kan mod tidevandet. Jeg forsøger ikke at forudsige tidevandet.”

7. Han ser en boble, en brandert og dertilhørende tømmermænd

Han holder sig fra spådomme, men han har alligevel en holdning til, at det hele er ved at gå galt. Han taler om, at der er en boble, der skyldes et forskruet overskud i markedet, som driver det hele op. 

“Alle elsker det, fordi det er ligesom en flok mennesker til en fest, der har det så sjovt med at blive fulde, at de ikke tænker på konsekvenserne,” siger han.

Han advarer om, at festen kan have alvorlige socioøkonomiske og politiske konsekvenser.

“Du kan argumentere for, at udskejelser i 1920’erne gav os den store depression, og den store depression gav os Hitler. Det her er seriøse ting.”

8. Han holder ikke kontanter

Hvad gør en person, der ser en boble, store farer forude, tegn på inflation og som i øvrigt ikke tror på krypto?

Hvad er svaret?

Kontanter?

Det afviser Charlie Munger:

“Jeg har aldrig i mit voksenliv samlet kontanter for at vente på bedre forhold. Jeg har bare investeret i det bedste, som jeg kunne finde.”

Han afviser i samme åndedrag at Daily Journal holder kontanter. 

9. Verden er drevet af misundelse – ikke af grådighed

Der er et kæmpe dilemma, og folk som helhed ikke har det bedre, selvom de bliver bedre stillet økonomisk.

Det betyder, at folk ser relativt på velstand, mener Charlie Munger. De kigger på, hvad de andre har for at vurdere, om de har nok. 

“Alle har det langt bedre, end de havde det under den store depression. Men det hjælper ikke, at folk har fem gange mere. De vil altid skelne til, hvad sidemanden har.” 

“Mange folk er ulykkelige og føler sig meget udnyttede, selvom alting er forbedret 600 procent. Det gør de, fordi nogle andre har mere end dem. ”

Den drivende kraft er misundelse – ikke grådighed.

10. Hans råd til virksomheder og unge: Keep it simple

Han taler om, at virksomheder klarer sig bedre, hvis de går på slankekur.

Der er for mange møder, som gør det sværere at træffe beslutninger – ikke nemmere.

Virksomhederne har udviklet tykke fedtkanter omkring sig, og de fleste er mere effektive, hvis de kommer på en alvorligt slankekur, så de taber fedtkanten. 

“Mange steder kører meget bedre, efter de er blevet trimmet 30 pct.,” siger han.

Han giver et konkret eksempel med Heinz, der havde et mødebord til 600.000 dollars, og Costco der havde et lignende til blot 300 dollars. 

“Overforbruget lister sig bare ind sådan nogle steder. Det er ikke godt.” siger han. 

Han fnyser også over velhavende individers overforbrug.

“Hvem har brug for et Rolex, så de kan blive bestjålet,” spørger han.

Hans råd til unge mennesker er enkelt: “Don’t go there.”

Du har slet ikke brug for alle de ting. 

Vil du lære om at investere med skyklapper og fokus som Charlie Munger, kan du downloade min investeringsbog BLIV FRI næsten her. 

Sådan fungerede unge Warren Buffetts partnerskab

Sådan fungerede unge Warren Buffetts partnerskab

Hvis du investerede med Warren Buffett i 1957 og indtil hans partnerskab blev opløst i 1969, ville 10.000 været blevet til over 160.000.

Havde du derimod investeret i det amerikanske aktieindeks Dow Jones, var de kun blevet til lidt over 25.000.

Hvis du så lagde de 160.000 i fortsættelsen af Warren Buffetts partnerskab – altså Berkshire Hathaway…

…Det må vi tage en anden dag.

Nu skal det handle om Warren Buffetts begyndelse: partnerskabet.

Warren Buffett begyndte at investere for venner og familie i 1957.

Det bliver omtalt som et “partnerskab”, fordi de var en simpel struktur, hvor han investerede for dem. Hvordan fungerede hans partnerskab, og hvad kan vi lære af det?

Jeg er selv ved at danne et investeringsselskab, hvor jeg kommer til at tage partnere ind, som jeg vil investere for. 

Det har fået mig til at kigge på, hvad jeg kan lære af Warren Buffetts partnerskab på det punkt.

Hvad kan kopieres? Hvad gjorde han?

Her kommer de ti vigtigste pointer. 

1. Warren Buffetts partnerskab var lille 

I 1956 satte han sit første partnerskab op. Det bestod af blot 105.000 usd og syv venner og bekendte: hans søster og hendes mand, en tante, svigerfar, en gammel roommate og roommatens mor og Warren Buffetts egen advokat.

De 105.000 svarer til omkring en mio. dollars, hvis man tager højde for inflation. Her skød Buffett selv 100 usd. i partnerskabet. 

Der kom hurtigere flere til, især fordi Ben Graham nedlagde sin fond, og hans gamle investorer ledte efter et nyt sted at placere deres opsparing.

Benjamin Graham pegede på Warren Buffetts partnerskab som den naturlige efterfølger, men de fleste synes, han var for ung og uprøvet. 

I begyndelsen af 1957 investerede han 300.000 usd. Det svarer ca. til 3 mio. usd i dag eller 20 mio. kr.

Hvad kan vi lære af det?

Det er helt fint at begynde i det små med en lille fond. Der kommer flere til, hvis du klarer det godt. 

2. Warren Buffett havde ingen “track record”    

Han havde godt nok arbejdet for Benjamin Graham, men han havde ikke noget, der viste folk, at han som selvstændig pengeforvalter havde skabt et godt resultatet.

Det skulle han først til at bevise med det første Warren Buffett partnerskab.

Benjamin Graham anbefalede ham godt nok, men der var ikke mange der bed på, fordi han lignede en 18-årig knægt.

Som pengeforvalteren Lou Green udtalte på tidspunktet (følge Roger Lowensteins bog Buffett – The Making of an American Capitalist).

“Graham-Newman (Grahams fond) kunne ikke fortsætte, fordi den eneste fyr de havde til at forvalte var den her knægt ved navn Warren Buffett. Og hvem ville køre med ham?”

3. Dette var hans vilkår med den første klient  

En af de første i Warren Buffetts partnerskab var en læge ved navn Edwin Davis. Her var de vilkår, Buffett satte op for Davis:

  • Davis ville få al profitten af afkastet op til 4 pct.
  • Over 4 pct. delte de det 75 pct. til Davis og 25 pct. til Warren Buffett (på et eller andet tidspunkt er Warren Buffett gået over til at dele profitten over 6 pct. i stedet for 4).
  • Det var – og er stadig meget usædvanligt, at Buffett ikke afkrævede noget management fee, som typisk er 1-2 procent af hele det investerede beløb. Det betyder, at hvis Warren Buffett ikke fik et godt afkast, ville han ikke tjene nogle penge. 
  • Davis kunne få penge ud af partnerskabet en gang om året, nemlig den sidste dag på året.
  • Warren Buffett ville have arbejdsro og ville kun aflægge rapport en gang om året.  

4. Dette var målet med Warren Buffetts partnerskab  

Han lovede aldrig sine investorer et bestemt afkast, eller at han aldrig ville have et negativt år. 

Målet for Warren Buffetts partnerskab blev sat relativt til aktieindekset Dow Jones. Hans mål i begyndelsen var at slå Dow Jones med 10 pct.

Fra 1967, da markedet var i et stærkt bullmarked, blev han nervøs. Derfra sagde han, at han kun gik efter at slå Dow Jones med 5 pct. eller få 9 pct. i gennemsnitligt årligt afkast – hvad han end ramte først. 

5. Sådan klarede Warren Buffetts partnerskab sig  

I hans første hele år, 1957 fik han et afkast på 10 pct., mens Dow Jones faldt 6 pct.

Jeg er selv nysgerrig. Hvor meget tjente han så det første år på at investere andre folks penge?

De første 4 pct. i afkast var jo “gratis”, så han tjente 25 pct. af 6 pct. af 300.000. 

Det betyder, at han tjente 4.500 usd. Det var i begyndelsen ikke en affære, der gjorde ham velhavende.

Sådan her gik det efterfølgende:

1958: + 40,9 mod Dow Jones +38,5 pct.

1959: +25,9 pct. mod Dow Jones +19,9 pct.

1960: +22,8 mod Dow Jones -6,3 pct.

1961: +45,9 pct. mod Dow Jones +22,2

1962: +13,9 pct. mod Dow Jones -7,6 pct.

1963: +38,7 pct. mod Down Jones +20,6 pct.

1964: +27,8 pct. mod Dow Jones +18,7 pct.

1965: +47,2 pct. mod Dow Jones +14,2 pct.

1966: +20,4 pct. mod Dow Jones -15,6 pct.

1967: + 36 pct. mod Dow Jones 19 pct.

1968: +59% mod Dow Jones 9 pct.

1969: + 7 pct. mod Dow Jones -11 pct.

Hvis en investor havde lagt 10.000 i Dow Jones i 1957, ville han havde fået et afkast på 15.260. Havde han derimod investeret gennem Warren Buffetts partnerskab, havde han fået et afkast på 150.270 – selv efter aflønningen til Warren Buffett.

Han partnerskab havde et gennemsnitligt årligt afkast på 29,5 pct. mod Dow Jones 7,4 pct. i perioden.  

(Kilde til al data og Dow Jones er Roger Lowensteins bog “Buffett – the Making of an American Capitalist”) 

6. Han arbejdede i begyndelse fra soveværelset

Warren Buffett var meget optaget af at holde udgifterne til partnerskabet nede.

Han lavede selv bogføringen og årsregnskabet og arbejdede ud fra familiens soveværelse for at spare penge.

Det var først i 1962, at han fik et kontor og en sekretær.

Warren Buffett har fra starten ikke brugt mange eksperter. Han har nok følt, at eksperter forvirrede ham mere, end de hjalp ham.

Vi ved også fra hans senere investeringer, at han har foretaget store opkøb helt uden at bruge eksperter. Han har f.eks. købt flere store selskaber på et håndtryk – og uden at lave due diligence. Det er usædvanligt. 

7. Han uddannede sine partnere 

Han skrev årlige partner-breve, som havde til formål at holde deres interesser på linje med hans egen. Han talte til dem som en, der underviser sine disciple.

Derfor er de oprindelige partnerskabsbreve også guld værd for eftertiden.

Da mange af partnerne var famile, venner, naboer og bekendte, var tonen uformel.

Han inviterede dem på skift hjem til middag, og det var aftener, som partnerne så frem til.

8. Hans investeringsideer var hemmelige 

Han gav ingen aktietips, og han behandlede sine investeringsideer som forretningshemmeligheder.

På et tidspunkt var han så hemmelighedsfuld, at han ikke engang talte med sin hustru om dem.

Derfor så han også strengt på den regel, at han kun skulle aflægge rapport en gang om året.

Hvis en investor dukkede op på kontoret for at få oplyst, hvordan det gik med investeringerne, blev han stemplet ud af partnerskabet. Det vil med andre ord sige, at han blev smidt ud af samarbejdet. 

9. Hans så aktier som hele forretninger

Han undgik at forsøge at forudsige, hvordan aktiemarkedet ville klare sig. Han undgik også at lade sig påvirke af andre folks holdninger. 

I stedet analyserede han de langsigtede perspektiver, som en forretning havde.

Han vurderede en aktie ud fra, om han ville ønske at eje hele virksomheden uden at kunne komme af med den igen.

Han spurgte sig selv, om han ville købe aktierne, hvis han var tvunget til at købe hele forretningen.

Eller om han ville købe aktierne, hvis han ikke kunne tjekke aktiekursen i ti år. 

10. Warren Buffetts partnerskabs portefølje var udsædvanlig og koncentreret

Han købte indimellem hele virksomheder, som ikke var noteret på børsen. Han investerede også store mængder i enkelte virksomheder. Det er usædvanligt for en fondsforvalter.

På et tidspunkt var 40 pct. af midlerne placeret i American Express. Hvordan kan det være?

Warren Buffett arbejder ikke med diversificering (altså spredning over mange aktiver), som en god strategi til at minimere risici.

Han siger, at viden og grundighed er den bedste strategi til at minimere risici. 

Vil du høre mere om mit partnerskab Grünbaum Value Invest, så er du velkommen til at skrive til info@grunbaumvalueinvest.dk  og bede om at få tilsendt materiale om fonden.

Du kan læse mere om, hvordan jeg investerer efter Warren Buffetts metode her.

Fire grunde til at en aktie dykker

Fire grunde til at en aktie dykker

Aktiemarkedet indimellem oplever perioder med meget turbulens, og nogle selskaber og brancher får nogle virkelige hårde hak i aktiekursen.

Nogle gange er der en logisk grund til det, og andre gange er det ikke helt til at forstå, hvorfor en bestemt aktie dykker. Det er naturligt, at vi altid prøver at forstå markedet – selvom markedet til tider agerer irrationelt.

Panik når en aktie dykker

Markedet består af mennesker, der træffer beslutninger, og de beslutninger er indimellem i følelsernes vold.

Warren Buffett taler om grådighed og frygt: grådighed for at opnå et ekstraordinært afkast og frygt for at miste pengene.

Forstår vi mere om mekanismerne bag et aktiedyk, er der større chance for, at du ikke selv går i panik.

I det her blogindlæg vil jeg se på de fire typiske grunde til, at en aktie dykker.

1. Selskabsspecifikke nyheder

Dette er, når der sker noget specifikt med et bestemt selskab. Det kan f.eks. være, at ledelsen kommer med en nedjustering, som får selskabets aktier til at dykke. Det kan også være når:

  • Der er madforgiftning i en restaurant og aktier falder voldsomt (f.eks. Chipotle omkring 2017).
  • Der er usikkerhed om den nyeste Apple telefon vil sælge (sker indimellem)
  • Starbucks kommer under anklage for racisme, fordi de ikke vil låne et toilet til en kunde, der ikke har købt noget (omkring 2018).
  • Et selskab ikke trækker sig ud af det russiske marked efter invasionen i Ukraine og bliver udsat for kritik (flere selskaber på det seneste). 

De selskabs-specifikke fald sker både i bearmarket og i bullmarket.

Vil du lede efter value investeringer i tider, hvor markedet generelt er højt prissat, kan du lede efter selskaber, der bliver ramt af specifikke dårlige nyheder, der gælder dem. De er ofte ret tydelige i på de “lyserøde” sider i nyhederne. 

Det er vigtigt, at du evaluerer, hvor meget hold der er i de dårlige nyheder. 

Det sker indimellem, at markedet overreagerer på noget, som egentlig ikke er så alvorligt. Den slags sager kan vi virkelig godt lide som value investorer, fordi det giver os muligheder for at investere. 

Det magiske spørgsmål er: Er det noget, der permanent vil skade deres forretning? Eller kan de rette op på det igen?

Du skal naturligvis holde dig væk, hvis det er en permanent skade. 

2. Branche-specifikke nyheder

Dette er, når investorerne bliver nervøse for en hel branche eller gruppe af aktier, fordi der er sket noget specifikt med et selskab i branchen eller er opstået en trussel for hele branchen.

Eksempler på dette kan være: 

  • Der kommer et stort olieudslip og alle olierelaterede aktier falder.
  • Der kommer usikkerhed om, hvilken type energi en ny amerikansk regering vil støtte i forbindelse med et valg og aktier i en bestemt energisektor falder.

Ligesom når aktierne i en specifik virksomhed falder på en nyhed, skal vi med branchefald se på, hvad det er, der får hele branchen eller klyngen til at falde – og om der er reel hold i frygten.

3. Rotation

Der kan være lidt mode i investering. Nogle gange “roterer” de institutionelle investorer ud af bestemte aktiergrupper, fordi de beslutter, at tiden er til det.

Det kan f.eks. være, at de beslutter, at vækst-aktier er ude og kollektivt begynder at sælge. Det har ligesom en smittende effekt og får fondene til at løbe efter hinanden som lemminger. Kan du huske faldet i FANG-aktierne i 2018. Pludselig ville alle af med Facebook, Apple, Netflix og Google, selvom der ikke var noget galt med selskaberne.

Forskellen på fald i en branche og sektorrotation er, at der ikke nødvendigvis er nogen nyhed.

Det sker, lidt ligesom vejrforandringer. Vinden skifter retning.

Det er totalt umuligt at forudsige, hvordan og hvornår vinden skifter. Det er svært at investere efter, men der kan opstå gode muligheder, når en aktie dykker. 

4. Generel markedsfrygt  

Det sker indimellem, at næsten hele markedet falder, fordi det bliver grebet af frygt.

Det så vi under finanskrisen, i begyndelsen af pandemien og i starten af Ruslands invasion.

Den her slags situationer er value investorens favorit… selvom omstændighederne kan være lidt uheldige (ingen ønsker en pandemi eller en krig, men mulighederne opstår i kølvandet på dem).

Det vigtige her er at sikre, at du køber vidunderlige virksomheder, som har vækst i omsætning, overskud, god ledelse og konkurrencefordele, som beskytter dem mod rivalerne.

Det er også – som altid – vigtigt at sørge for, at du finder en god balance mellem pris på aktien og værdier i virksomheden.

Nogle gange tror private investorer, at noget er “billigt”, blot fordi en aktie dykker. Men sådan er det ikke altid bare fordi noget falder. Det kan muligvis falde fra et meget højt udgangspunkt.

I min e-bog Bliv Fri kan du lære at identificere vidunderlige virksomheder og se, hvordan du finder ud af, hvad værdierne er i en virksomhed. Du kan downloade den her.

Fem måder at donere til verden

Fem måder at donere til verden

Der kan være tidspunkter, hvor det er svært at ignorere, at nogen har det sværere end dig.

Om det er krigen i Ukraine, et jordskælv i Tyrkiet eller krigen i Gaza.

Det kan måske virke helt meningsløst at arbejde på at blive rig, hvis vi får øje på folk, der har det rigtigt svært. Måske føler du dig endda egoistisk.

Men husk, jo rigere du bliver, jo mere kan du donere til verden. Jo mere kan du hjælpe andre. 

Da krigen i Ukraine begyndte, modtog vi en lille flygtningefamilie i vores hjem.

Det var en svær tid. Aktierne gyngede op og ned, og frygten for en atomkrig lurede. 

Jane Fonda har en gang har sagt, at hun blev nødt til at klare sig godt, “fordi der var så mange, der var afhængige af hende.” Udover at være skuespiller var hun også i perioder en succesfuld forretningskvinde.

Rigdom og generøsitet går fint i spænd, og det ene kan ikke klare sig uden den anden. 

Derfor handler dette blogindlæg om, hvordan du kan give videre ved at donere, om det er tid, penge eller ting.

1. Du kan donere penge til gode sager

Når du laver dit budget, skal du sætte et beløb af som skal doneres.

Mellem 10-20 pct. af dine indtægter skal du donere til velgørende formål allerede i dag.

Hvordan du donerer, er op til dig. Nogle vælger en sag, som miljøet, andre vælger mennesker i nød, mens andre igen foretrækker dyr i nød. Husk, du behøver faktisk ikke at vælge det ene frem for det andet. Du kan både støtte miljøet, mennesker på flugt og dyr. 

Udover at dine penge kommer til at gøre noget godt, er der en anden – og mere egoistisk – grund til, at du skal gøre det: Det skaber psykisk velstand at donere. Din psyke tænker noget i stil med: “Aha, vi har virkelig nok. Vi har nok til at give, og det betyder, at jeg for alvor kan slappe af.” 

2. Forær de ting væk, som du ikke længere skal bruge

Min mor, der var barn af krigen, havde et værelse, hvor hun samlede ting, som hun måske en dag fik brug for. På sine gamle dage boede hun i en toværelses lejlighed, men det ene værelse var fyldt op med ting, så det ene værelse måtte både være soveværelse, stue og spisestue. 

Du skal ikke samle som min mor. Vi har ikke brug for så meget, og det du senere får brug for, skal du nok finde.

Giv det væk og ønsk det en god rejse. Se for dig, hvordan andre får nytte af det. Du kan donere dine ting til f.eks. Kirkens Korshær eller Dansk Røde Kors. 

Udover at det vil give andre glæde, er der igen en egennyttig årsag til at gøre det: Du får nemmere ved at leve minimalistisk, når du forærer dine ting væk.

En minimalistisk livsstil skaber ro i dit sind og mulighed for at fokusere på det vigtigste.

3. Lån et stykke af dit hjem ud til nogen

Da krigen i Ukraine brød ud, var over 3 mio. Ukraine på flugt. 

Jeg følte, at jeg ikke bare kunne læne mig tilbage og overlade det til andre. Opgaven krævede civilt engagement.

Derfor valgte jeg at låne et værelse ud i mit hjem til en ukrainsk familie.

Et alternativ kune være at leje en lejlighed til dem, hvis man ikke ønsker fremmede i ens hjem. 

Hvad får du ud af det?

Hvem ved.

Måske blomstrer nye venskaber ud af det…. Men jeg tror, at det er vigtigt at holde forventningerne lave og tage oplevelserne, som de kommer. 

Jeg lavede mit hjemmekontor om til et gæsteværelse og invitere en mor og hendes 12-årige søn ind. De er meget generte og talte slet ikke engelsk. De havde en meget nervøs puddelhund med, som gøede hele tiden og som stak af fra mig, da jeg var alene hjemme med den. Det blev til lidt drama, men vi fandt hunden – beskidt og blodig – efter tre dage.

Det var ikke perfekt og ikke nemt hverken for dem eller os, men det var et trygt sted for dem at starte en ny tilværelse. Og det var det rigtige at gøre. 

4. Du kan donere noget af din tid 

Der er også altid mulighed for at donere tid. Hvis vi tager eksemplet med ukrainerne.

De havde brug for hjælp til at blive registreret, besøge læger, besøge dyrelæge, forstå bustiderne og lære sproget.

En af mine kolleger gav gratis online kurser til ukrainere. Kan du noget, som du kan donere i tid?

Kan du give fodbold eller tennistimer til et hold ukrainske børn? 

Måske har de brug for noget helt særligt. En opgave som skal udføres for en familie.

Prøv at spørge ind, hvis du møder nogen. Er der noget specifikt de mangler at få gjort?

5. Du kan give positiv opmærksomhed

Kan du huske fra Star Wars, hvordan Luke var ved at gå over til “The Dark Side”, da han blev opslugt af sit had til Darth Wader og Kejseren? 

Det er nemt at blive opslugt af de nyheder, som strømmer ud fra en krig og føle fortvivlelse og had.

Det hjælper ikke.

Du lader den negative energi vokse. Du fodrer “The Dark Side”.

Gør det du kan for at hjælpe… og så fokuser derefter på de gode ting i livet. Hverdagsglæden: solskin, kæledyr, børns latter, en god kop kaffe, en dejlig gåtur. 

Lad dine penge vokse, så du kan donere mere

Jo rigere du bliver, jo mere kan du donere til de sager, som du vil støtte. 

Det er en af grundene til, at du skal blive god til at få dine penge til at vokse.

Hvis jeg ikke havde investeret i aktier, havde jeg ikke haft råd til at bo i et hus, der er stort nok til at både huse os og huse en ukrainsk familie.

Warren Buffett var verdens rigeste mand. Den liste er han gledet ned af, fordi han har doneret milliarder af sine egne penge (i form af aktier) til velgørende formål. Han vil give 99 pct. af sin velstand væk, bl.a. til Bill og Melinda Gates Foundation.

Det betyder, at han kommer til at give over 100 milliarder dollars væk. 

Sikke en kraft og sikke et eftermæle. Din kraft vokser også i takt med, at du lave dine penge vokse.

I min e-bog Bliv Fri kan du lære meget mere om, hvordan du får din formue til at vokse. Du kan downloade den her.

Tolv ting The Big Short har lært mig om at investere i aktier

Tolv ting The Big Short har lært mig om at investere i aktier

Hvad kan du lære af genierne, som forudså finanskrisen?

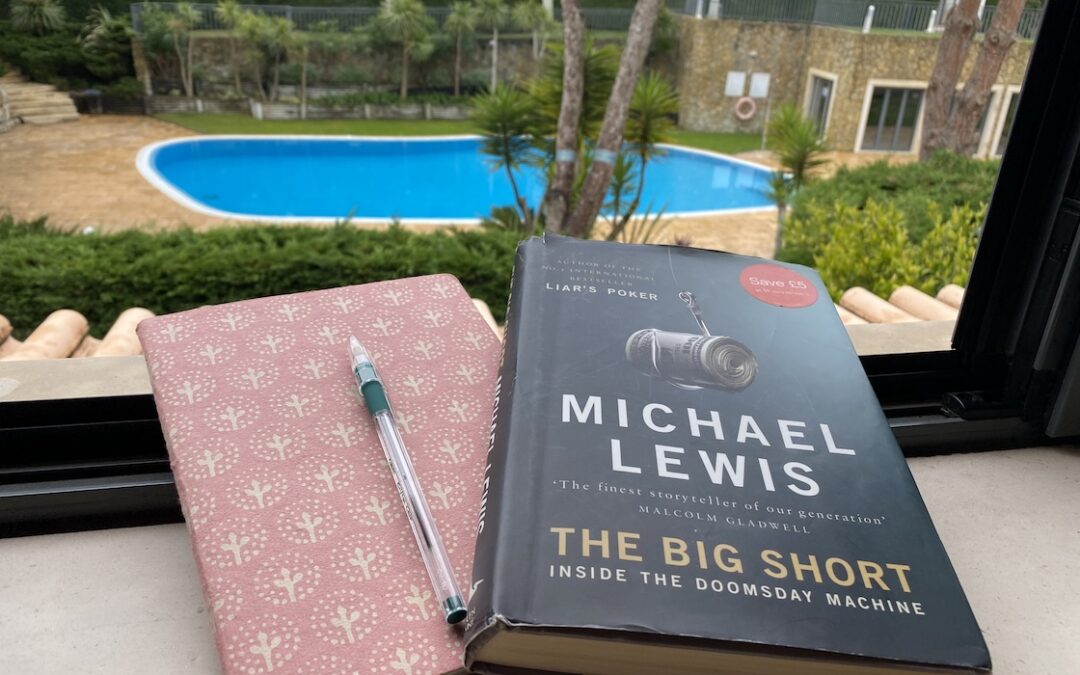
Forleden læste jeg bogen The Big Short igen. 

Jeg har læst den før med erhvervsjournalistens briller på. Nu besluttede jeg mig forleden for at give den en tur til med value investorens briller på.

Jeg blev overrasket over, hvor meget jeg lærte af at genlæse den med friske øjne og nye briller – over ti år efter den er udgivet.

Der står mange guldkorn om at investere. 

Her er de 12 vigtigste ting, jeg lærte af Michael Lewis bog The Big Short.

1. En blog er et godt udgangspunkt for en fond

Det første punkt er nok noget, jeg mest selv kan juble over.

Hvis du har fulgt min blog i et stykke tid, ved du, at jeg vil etablere mit eget investeringsselskab. 

Med andre ord: Jeg vil gerne investere for andre.

Den kendte investor Michael Burry, som var den første til at forudse finanskrisen, begyndte faktisk sin karriere med at blogge. Han skrev ført i 1996 på en tråd om value investing på techstock.com, før han åbnede sin egen hjemmeside i 1998.

I 2000 åbnede han sin fond med lidt over en million dollar. Den ene million kom fra den kendte value investor Joel Greenblatt (forfatteren til You Can Be a Stock Market Genius), som havde fulgte med på hans blog i et stykke tid.

Efter han havde etableret fonden og folk så, hvor dygtig han var, strømmede pengene til ham.

Sådan her klarede han sig:

  • I 2001 faldt S&P knap 12 pct., mens han fik et positivt afkast på 55 pct.
  • Året efter faldt S&P 22,1 pct., men han var 16 pct. oppe.
  • I 2003 steg S&P knap 29 pct., og da havde Michael Burry et afkast på 50 pct. Og sådan blev det ved.

Allerede i 2006 investerede han 600 mio. dollars og afviste folk ved døren (s. 42 i bogen). 

Det er forbløffende, hvor hurtigt han udviklede sig som blogger og som investor. 

2. Du behøver ikke en cand.merc.fin for at være en god investor

Skal man have en fin og lang uddannelse i regnskabsvæsen for at være skarp til at investere? 

Flere af hovedpersonerne i The Big Short – dem som forudså finanskrisen – havde slet ikke nogen økonomisk uddannelse.

Det er en del derude, der mener, at man skal have en finansiel uddannelse for overhovedet at have ret til at mene noget om aktier. Sikke noget pjat. 

Her kan det være sundt at huske på de investorer, som forudså finanskrisen:

  • Michael Burry var uddannet læge
  • Steve Eisman var uddannet advokat
  • Den ene af de to unge fyre fra Cornwall Capital forlod College uden at blive færdig.

Gode investorer kommer fra alle mulige forskellige baggrunde. Det er noget akademisk snobberi at tro, at man skal have læst cand.merc. i finansiering for at kunne være god til det. 

3. Pas på, når folk siger noget “altid stiger over tid.” 

Bobler findes. Pas på dem.

Der var meget skråsikkerhed og eufori før 2008. Det er der også i dag.

Dengang var den meget koncentreret om ejendomme.

Nu er ejendomspriserne kommet op i et endnu højere leje mange steder, især i byområderne. De er bare stille og roligt gledet op.

Samtidig er mange andre aktivklasser også stukket af, så som aktier, kryptovaluta og NFT’er.

Hvad gør det anderledes den her gang?

Tænk dig om, før du kaster dine penge efter noget, som folkestemningen siger “altid stiger over tid.”

Det er som regel det første tegn på en boble.

4. De første til at forudse finanskrisen var value investorer 

Jeg havde det virkelig som en fan, der ser sit yndlingshold vinde.

Michael Burry og Steve Eisman var blandt de allerførste til at se den finansielle tsunami før finanskrisen. De var begge dygtige og klartsynede…. og så var de begge value investorer.

Michael Burry blev value investor midt under it-boblen. “De sene 90’er tvang mig næsten til at identificere mig som value investor, fordi jeg tænkte, at det de andre gjorde var vanvittigt,” siger Michael Burry (s. 35).

Jeg er egentlig ikke overrasket. Selvfølgelig var de første skeptikere value investorer.

Value investorer har det med at kigge på fakta og se ting for, hvad de virkelig er.

Value investorer åbner dokumenterne. Value investorer tænker sig om.

5. En enkelt talentfuld analytiker kan slå markedet

The Big Short er gode fortællinger om den lille mand mod systemet. Det er en historie om nogle uafhængige individer, som indså, hvad der var ved at ske, alt imens de store finanshuse spændte ben for sig selv.

Michael Burry var helt overbevidst om, at hele det finansielle system var forkert på den, og at han selv havde ret.

Den gode historie er jo, at han rent faktisk havde ret.

“Jeg har altid haft den overbevisning, at en enkelt talentfuld analytiker, som arbejder grundigt, kan dække et stort investeringslandskab og denne overbevisning står ubestridt tilbage,” siger Michael Burry (s. 192).

6. Du skal ikke diskutere dine investeringsideer

Michael Burry havde det rigtig svært, mens han shortede subprime markedet, fordi hans investorer ikke var enige med ham i strategien.

De argumenterede for, at ejendomsmarkedet altid ville stige over tid, og at ejendomsobligationer, som havde fået grønt lys fra kreditvurderingsbureauerne, var meget sikre investeringer. At han gik hen og shortede det fik dem til at se rødt og kræve pengene tilbage.

Han skulle gang på gang forsvare sig og forklare. 

Michael Burry blev nødt til at informere sine investorer om nye investeringsideer, men han ville egenlig helst være det foruden:

“Jeg hadede at diskutere ideer med investorerne, fordi jeg derefter bliver forsvarer af ideen, og det påvirker tankeprocessen.” (s. 56)

Når du først bliver forsvarer for en sag, er det svært for dig at ændre din mening om det.

Hvad betyder det for dig som privatinvestor?

Tal kun om dine investeringsideer med en udvalgt flok af ligesindede, f.eks. en studiegruppe af value investorer.

Pas på med at være meget offentlig om dine investeringsideer.

7. Sælg din bolig, når den er dyrere end tyve gange den årlige husleje

Det er en sjov scene i bogen (udeladt fra filmen), hvor Ben Hockett – der i filmen spilles af Brad Pitt – forsvinder i to måneder.

Da han indser, at der er en boble i ejendomsmarkedet, får han travlt med at sælge sit hus.

“Jeg lagde røret på og indså, at jeg skulle sælge mit hus. Nu, med det samme,” siger Ben Hockett (på s. 120).

Hans hus var seks mio. kr. værd (en mio. dollars), og det kunne udlejes for 17.000 kr (2.500 dollars).

“Det kunne sælges for mere end tredive gange bruttohuslejen. Tommelfingerreglen er, at du skal købe på ti og sælge på tyve,” forklarer han. (stadig s. 120)

Hvad er det for et regnestykke, han taler om her?

Han tager bare den månedlige husleje og ganger den op med 12 for at få et år og derefter med 10 for at finde købsprisen og 20 for at se niveauet, hvor han vil kigge på at sælge.

Hvordan ser det ud med den beregning på dit eget hus?

Det hus jeg bor i, var til salg for 800.000 euro og til leje for 3.000 euro. Jeg havde mulighed for at købe eller leje, da vi flyttede ind for at halvt år siden.

Jeg valgte at leje.

Jeg vil hellere investere pengene i aktiemarkedet. 

8. Det er okay at ignorere strømmen fra erhvervsmedierne  

Medierne har det med at køre med på den generelle stemning i markedet.

Når det er bobletider, ser alt lyserødt ud.

Når der er krise, ser det helt sort ud, og overskrifterne er skræmmende.

Det gør det svært for dig at distancere dig fra folkestemningen og være en rationel investor. 

“Vi slukkede for CNBC. Det var frustrerende, at de ikke var i kontakt med realiteterne. Når der skete noget negativt, fik de spinnet det som noget godt. Og når noget godt skete, fik de blæst det helt ud af proportioner. Det påvirker dine tanker. Du kan ikke få forurenet dine tanker med sådan noget støj,” siger Danny Moses, som var en af Steve Eismans medarbejdere (s.168). 

Det er okay at slukke for millionærklubben og de finansielle nyhedsmedier. Du skal dog blive ved med at følge med på et overordnet niveau og især holde øje med fakta og regnskaber fra de selskaber, som du har aktier i eller overvejer at investere i.

9. Hold dig væk fra bank-aktier   

Finanskrisen viste os, at det er svært at gennemskue, hvad der er på bankernes balance.

Det er så svært, at bankerne ikke engang selv har styr på det. 

“Vi gik altid ud fra, at de store Wall Street banker solgte CDO’er til koreanske landmænd eller lignende. Men den måde de imploderede på, viste os, at det havde de ikke. De havde beholdt dem selv,” siger Charley Ledley (s. 244).

Wall Street var blevet de “dumme penge”, skriver forfatteren til bogen. De folk som drev de store finansielle institutioner på Wall Street, forstod ikke selv deres egen forretning. Dem der skulle regulere bankerne, forstod endnu mindre. 

Hvad betyder det for dig?

At som privatinvestor skal du holde dig fra at investere i de finansielle institutioner, fordi det er for komplekst. 

10. Tænk over hvilke incitamenter du sætter op

Hvis man skræller finanskrisen helt ind til kernen, så handler det om incitamenterne i systemet.

Warren Buffetts partner Charlie Munger har engang givet en fremragende tale, som hedder The Psychology of Human Misjudgement, (som vi må behandle i detaljer et andet fremtidigt blogindlæg).

Den tale inspirerede Michael Burry til at se meget nøje på, hvordan incitamenterne er skruet sammen i systemet for at forstå, hvorfor folk gør, som de gør.

Det var en af grundene til, at Michael Burry og de andre kunne forstå finanskrisen før andre.

Det har også fået ham til at sammensætte sin fond anderledes end andre hedgefonde.

De fleste fonde får 2 procent af hele det investerede beløb…uanset, hvordan de klarer sig. De tjener penge, selvom de taber penge for kunderne.

Michael Burry’s fond er skruet sådan sammen, at han kun tjener penge, når investorerne tjener penge (ligesom Warren Buffetts oprindelige partnerskab).

Hvad kommer det dig ved?

Jo, jo. Ideen med at analysere belønningen kan du bruge på alt muligt.

Belønner du dig selv, når du har gjort et godt stykke arbejde? Eller kommer du til at belønne dig selv for at udskyde arbejdet? Får du kagen, når du ikke kan tage dig sammen og går rundt om køleskabet? Eller udskyder du den til, når du er blevet færdig?

Hvad med dine børn. Får de iPad, når de laver larm og uro? Eller får de iPaden, når det er gået godt med en bestemt opgave? Hvilken slags adfærd kommer du bevidst eller ubevidst til at belønne dem for?

Hvordan belønner du dig selv, når du investerer? Husker du at belønne dig selv med forkælelse, når du har lavet et godt afkast? Eller belønner du dig selv med trøst, når du ikke laver et afkast overhovedet, fordi du ikke får investeret?

Ideen med at tænke strategisk om belønning og incitament er i fuld færd med at revolutionere mit liv. Måske kan også ændre noget i dit. 

11. Du skal ikke shorte

Det er jo en lidt sjov ting at skrive, når The Big Short handler om folk, der shortede systemet og blev rige af det.

Jo, jo, men de shortede det ikke på en traditionel måde.

Faktisk er Michael Burry helt imod at traditionel shorting.

Som Michael Burry siger (s. 46):

“Jeg er ikke en shortseller i hjertet. Jeg kigger ikke på virksomheder for at shorte dem. Jeg vil have at muligheden for afkast fundamentalt set er meget større end risikoen for tab.”

Hvad er shorting egentlig? Det er at lave et væddemål, hvor man satser penge på, at noget falder i værdi.

Normalt når du shorter, låner du aktier, sælger dem, venter på faldet, køber aktierne tilbage og afleverer dem tilbage.

Det svarer lidt til at låne din svigerfars nye Tesla, fordi du er sikker på, at batterierne kommer til at eksplodere om et par dage. Du låner den, sælger den straks for 600.000 kr. og venter. Så eksploderer bilerne, og folk kan ikke komme hurtig nok af med dem. Nu kan du købe den samme bil for 100.000 kr. Så går du ud og køber den tilbage og afleverer den tilbage til svigerfar. Nu har du scoret en halv mio. kr. 

Det er selvfølgelig kun et tænkt eksempel for at illustrere shorting på en simpel måde. Ingen biler er ved at eksplodere, og hvis de gjorde, ville fabrikken nok straks kalde dem tilbage. Sælg nu ikke svigerfars Tesla.

Gør du dette med aktier, er der risiko for, at de stiger i stedet for at falde (en bil stiger trods alt ikke i værdi). Og der er i princippet ikke noget loft over, hvor meget de kan stige.

Selvom du har ret i din tese, kan markedet gå i mod dig.

“Markedet kan forblive irrationelt længere, end du kan forblive solvent.” har John Keynes engang sagt.

Så sandt. Så sandt.

Hvad gjorde Michael Burry så, når han nu ikke ville shorte?

Michael Burry og de andre i historien solgte credit default swaps (CDF’er). En CDF fungerer som en slags forsikring, der ville erstatte tabet, hvis det gik skidt med ejendomsobligationerne (uden at de behøvede at eje dem). De skulle blot betale præmien. (Det minder i virkeligheden meget om optioner, men der findes ikke optioner på det marked).

Tabet var dermed fastsat til præmien. 

Dermed var tabet begrænset og den potientielle gevinst mange gange større end det mulige tab.

12. Leaps optioner er et spændende alternativ til at eje aktier

Det her punkt er nok så nørdet, at det mest er mig selv, der ikke kan få armene ned.

De to unge fyre fra Cornwall Capital, tjente penge på at sælge LEAPS kontrakter (før de shortede ejendomsobligationer).

Leaps kontrakter er lange optioner, der strækker sig over et år. De fandt virksomheder som stod til at få et hop i aktieprisen af meget specifikke årsager, og solgte lange optioner på dem. 

Optionerne er nemlig bygget på en model – Black-Scholes modellen – som går ud fra, at aktien vil bevæge sig stabilt i fremtiden. Det giver et assymetrisk forhold mellem det mulige tab (præmien du skal betale) og den fremtidige kurs. 

Når du finder et selskab, som af specifikke grunde står til muligvis at hoppe i aktiekursen, f.eks. fordi der afventes et muligt opkøb eller kommer en positiv afgørelse fra en retssag, giver salg af en lang option god mening.  (Det står mere om dette på s.113 g 121-122).

Optioner er en af mine favoritværktøj som investor og en af de ting, som jeg underviser i på mine kurser. Jeg taler ikke meget om optioner på blogindlægget, fordi det er en smule nørdet og hurtig bliver sort snak på bloggen, fordi det kræver en del introduktion. Men i mit lukkede univers bag betalingsmuren er det et stort emne.

Optioner har været med til at skabe min formue, der har gjort mig økonomisk uafhængig. Hvis du vil lære mere om dette, er du klart kandidat til Value Investor Akademiet.

Hvad er den næste krise?

Når du har læst bogen, er det meget tydeligt, at Michael Burry er et analytisk og klarsynet talent.

Han havde det meget svært med den kritik, som han fik fra investorerne før og under finanskrisen. Derfor lukkede han sin fond og trak sig tilbage.

Indimellem kommer der dog et pip fra ham.

Han har de seneste år pippet om, at der er en gevaldig boble nu, som er drevet af de passive investeringer i indeksfonde.

Det er igen et meget upopulært synspunkt, for index ETF’er er populære og drevet af en stærk tro på, at aktiemarkedet altid går op over tid. 

Folk med den holdning kigger ikke så langt tilbage i historien. De får ikke øje på, at det tog 29 år før Dow Jones nåede det samme niveau, som før krakket i 1929 (det skete først i 1959). 

Boblen som vi er i lige nu, er større end den boble, som brast i 1929. 

Uhadada. Hvad gør du så? Kan du vente 30 år?

Value investering er den bedste løsning.

Michael Burry er da heller ikke holdt op med at investere (du kan bl.a. følge ham på dataroma.com).

Han er stadig i fuld gang, men han investerer ikke bare bredt og med bind for øjnene. Han kigger analytisk på det, som han investerer i. Han investerer intelligent.

Det burde du også gøre.

Vil du lære om value investering, kan du downloade min investeringsbog BLIV FRI her.