Fem tricks til at håndtere volatilitet på aktiemarkedet uden panik

Fem tricks til at håndtere volatilitet på aktiemarkedet uden panik

Det gik lige så godt, før volatilitet på aktiemarkedet ramte din portefølje og gjorde livet som investor lidt surt. 

Du kunne se flotte grønne tal og godt afkast på dine investeringer. 

Men så opstod der uro, faldende aktiekurser og generel volatilitet på aktiemarkedet, og hvad der for et øjeblik siden så lyserødt og lovende ud, blev rødt og negativt.

Måske er det ikke kun på skærmen, at det skifter. Måske opstår der også humørudsving.

Måske føler du en en knude i maven, når du logger ind for at se på dine aktier. 

Den knude skal du lære at håndtere.

Volatilitet på aktiemarkedet er en del af gamet

Hvis du vil opnå et godt afkast som aktieinvestor, skal du bekæmpe nogle helt almindelige instinkter, som kan få dig til at reagere i panik.

Aktiemarkedet består af en masse mennesker, der træffer hurtige beslutninger.

Flokken er indimellem drevet af frygt og grådighed, og det får aktier til at falde og stige, selv når det ikke giver mening. 

Når du ser andre reagere med frygt, begynder du også at lede efter en løve. Det er svært at lade være med at reagere på andres frygt, men det kan godt tillæres.

Overordnet set er det vigtigste at du har en strategi, som du holder fast i, så du kan håndtere den uundgåelige volatilitet på aktiemarkedet.

Rigtig mange privatpersoner køber aktier af tilfældige årsager. Fordi de lige hører noget. Eller får den anbefalet. 

Du skal kunne tåle, at der vil være perioder, hvor dine aktier står i rødt – uden at du sælger – og du skal kunne klare, at der vil være perioder, hvor aktier stiger kraftigt – uden at du begynder at købe flere aktier.

Hvordan klarer du at stå igennem?

Her er fem ting, du kan gøre: 

1. Sørg for at have buffere i din økonomi 

Du bør have penge på kontoen og en opsparing til alt det uforudsete.

Du skal have to opsparinger:

  • En til uforudsete udgifter såsom en ny vaskemaskine. Der skal stå omkring 10.000 kr. på en særlig konto til det.
  • Derudover skal du have en sikkerhedsopsparing. Nogle kalder den også en fuck-off-konto, fordi det giver dem mulighed for at sige op, hvis de bliver udsat for noget urimeligt på arbejdspladsen. Du skal som minimum have tre måneders løn eller faste udgifter på din sikkerhedsopsparing.

Nogle tænker, at alle penge straks skal investeres, og at det er ærgerligt at have kontanter stående.

Der er jeg uenig, for din opsparing i kontanter har et meget specifikt formål.

Du kan tænke på den som et beløb, der køber dig tryghed og en evne til at stå bedre imod volatilitet på aktiemarkedet. 

2. Investér ikke for lånte penge  

Du må ikke optage et lån for at investere.

Den fælde har de fleste nok opfanget efter finanskrisen, hvor en generation af bankkunder blev fanget i gældsfælder, fordi banker, som Roskilde Bank, der senere gik konkurs, lokkede kunderne til at tage lån i friværdien til at investere i egen bank. 

Der findes en anden måde at komme i problemer med lånte penge, som er mere usynlig, og som sjældent kræver din aktive rolle.  

Du skal holde øje med, om handelsplatformen automatisk gearer dine investeringer. Nogle lidt komplekse finansielle produkter er gearede – dem skal du undgå.

Nogle handelsplatforme sørger automatisk for, at du kan investere for mere, end du egentlig har på kontoen. Det gælder f.eks. hos Saxo Bank. Det skal du have slået fra. Hvis du er i tvivl om, hvordan din konto er sat op, så ring til dem og spørg dem. 

3. Research dine virksomheder    

Du skal ikke købe aktier i en virksomhed alene på baggrund af, at en tilfældig person har hyldet selskabet i en podcast.

Måske fniser du af det råd, men tro mig, jeg har mødt mange privatinvestorer, som har købt aktier i et selskab alene på baggrund af en sætning sagt i f.eks. Millionærklubben – og som senere har fortrudt det. 

Du skal researche virksomheden og sikre dig, at du forstår, hvad de tjener penge på (og at de tjener penge).

Det betyder, at du skal undersøge deres service eller produkt. Du bliver nødt til at åbne regnskabet og se på, hvor mange penge de tjener. Det kan hjælpe at bruge en tjekliste. Du kan låne min her. 

Har du allerede researchet din investering, men bliver i tvivl midt i en omgang af nylig volatilitet på aktiemarkedet, så hiv din research frem en gang til og gå den igennem. Det kan være en god ide at tage noter om dine investeringsbeslutninger af netop denne årsag.

Husk dig selv på, hvorfor du udvalgte netop dette selskab.

Har noget ændret sig fundamentalt for dette selskab?

4. Husk: selv de bedste investorer ser indimellem røde tal

Det er markedets natur, at aktier kører op og ned. Volatilitet på aktiemarkedet er lige så meget en naturlov, som bølger er det, hvis du svømmer i havet. 

Aktier er påvirkede af alle mulige begivenheder, som egentlig ikke har noget med forretningen at gøre.

Hvis en aktie falder efter, at du har investeret i selskabet, betyder det ikke nødvendigvis, at du har lavet en forkert investering.

Rigmanden Warren Buffett har mange gange investeret i selskaber, hvor aktien faldt yderligere efter, at han havde investeret. 

Da han købte aktier i Washington Post i 1970’erne, faldt aktien efterfølgende en del. Halvandet år efter at oprindeligt havde investeret i avisen, var aktien stadig nede med 25 pct. i forhold til den pris, han havde købt aktier til. Hvordan håndterede Warren Buffett den omgang af volatilitet på aktiemarkedet? Han var helt rolig. 

Det er nok de færreste, der kan holde ud at se på sådan et stort minus gennem så lang tid. Men det kunne Warren Buffett.

Han holdt fast og fik et afkast på over 124 procent. Alene det årlige udbytte, som han (gennem sit selskab Berkshire Hathaway) får udbetalt fra Washington Post, overstiger hvert år den oprindelige investering. I 2020 valgte Warren Buffett dog helt at sælge sine aktier i Washington Post. Det kan du læse mere om her.   

5. Betal en rimelig pris 

Selv den bedste virksomhed kan vise sig at være en dårlig investering, hvis du får købt aktier i selskabet for dyrt.

Omvendt giver det dig ro, hvis du ved, at du har købt aktier i selskabet billigt.

Da Warren Buffett købte aktier i Washington Post, havde han regnet sig frem til, at aktierne stod til 25 pct. af det, de egentlig var værd. Det er som at betale 25 øre for en krone.

At prisen så faldt til 20 øre for en krone gør jo ikke den oprindelige investering dårligere. Tværtimod er det måske bare et godt tidspunkt at købe mere. Man kan sige, at volatilitet på aktiemarkedet faktisk er din ven, fordi det bliver muligt at tjene penge på det. 

Du skal betale en rimelig pris for aktier i selskabet i forhold til den indtjening, som selskabet har. Det betyder, at du ikke kan sige, at noget er “billigt”, bare fordi aktiekursen er faldet fra et højere niveau – denne basale fejl hører jeg folk begå igen og igen. 

Hvordan ved du, om aktien er billig i forhold til selskabets indtjening?

Det er nogen, du ret hurtigt kan regne på. Du kan lære at bruge Warren Buffetts regnemetode her.

Du kan lære meget mere om at investere i e-bogen Bliv Fri, som kun koster at du indtaster din e-mail-adresse. Du kan downloade den her. Det er det bedste sted at begynde. 

Sådan forbereder du dig til et crash i 5 trin

Sådan forbereder du dig til et crash i 5 trin

Eksperter i medierne spår om et crash.

Gør de det?

Det kan jeg skrive næsten når som helst, for der er altid en eller anden analytiker, der taler om et kommende fald på aktiemarkedet.

Og en anden der taler om, at aktierne vil stige. 

Ja, det er ganske forvirrende. Men er et crash på vej?

Sandheden er, at det ved vil aldrig helt. Ikke engang oraklet fra Omaha, aka Warren Buffett, tør komme med en prognose for aktiemarkedet.

Men kan der komme et crash i år eller næste år? Ja, det kan der.

Det er sket flere gange i historien, og det vil på et eller andet tidspunkt ske igen. 

Hvordan håndterer du et crash?

Gør snak om aktiekriser og crash dig nervøs? Får det dig til at tøve? Eller ligefrem til at sælge ud af din beholdning?

Du bør også have respekt for aktienedture. Efter 1929 tog det 29 år, før Dow Jones Indekset kom op på samme niveau.

Men du behøver ikke at frygte et crash, for du kan forberede dig på det og udnytte det til din fordel.

Her kommer fem ting, som du kan gøre for at forberede dig.

1. Sørg for at rydde op i din portefølje

Du skal kigge din portefølje godt igennem og sikre dig, at du har den rette sammensætning af aktier og andre værdipapirer.

Nogle selskaber klarer sig bedre i en krise, mens andre har det med at blive slået hårdt tilbage. Det er især de såkaldte cykliske aktier, som bliver hårdest ramt. Det er f.eks. alt inden for transport og alt relateret til byggeriet.

Selskaber som er blevet meget dyre i forhold til de indre værdier er også i fare for at blive ramt meget hårdt.

Se dine selskaber igennem.

Nogle selskaber er du måske holdt lidt op med at tro på men har beholdt af stædighed.

En portefølje skal ses igennem og ryddes op indimellem.

Du skal sørge for hovedsageligt at være investeret i selskaber, som du tror på i det lange løb.

2. Opbyg en sikkerhedsopsparing

Man siger, at “cash er king”, og det gælder især, når vi går igennem en krise.

Du skal både sørge for at have en kontantopsparing til uforudsete udgifter i din privatøkonomi og sørge for at have penge til at købe flere aktier med i din portefølje.

Lad os begynde med din privatøkonomi. Det er vigtigt for at kunne finde ro, at du ved, at du nok skal klare dig uanset hvad.

Derfor skal du både have en kontant nødopsparing til umiddelbare tekniske problemer som reparation af bil eller nyt køleskab.

Du skal også have en sikkerhedsopsparing, så du kan klare dig i et halvt år, hvis du skulle blive fyret.

Når kriser kommer, har de det med både at ramme aktiemarkedet og ramme arbejdsmarkedet, og kombinationen af at blive fyret og samtidig se aktierne rasle ned er en benhård nyser.  

3. Find din balje frem

Warren Buffett siger, at når det regner guld, skal man sørge for at have en spand klar og ikke et fingerbøl.

Hvad mener han med det? Han siger, at du skal være klar til at købe op, hvis der kommer et crash.   

Derfor skal du også have en opsparing, som du kan aktivere i din portefølje.

Hvor stor den skal være, er helt op til dig selv.

Sandheden er jo, at når aktierne dykker, opstår der muligheder, som er sjældne. Dem skal du være i stand til at udnytte ved at købe op. 

4. Opdater din viden


Det er ikke kun dine investeringer, som vokser med renters rente.

Din viden om investeringer har det også med at vokse eksponentiel, hvis du sørger for at udbygge den hele tiden.

Du kan forberede dig ved at læse blogindlæg som dette og tager kurser. Du kan lære om at blive value investor hos mig på mit Value Investor Akademi.

Sørg for at modtage e-mails fra mig og følge med i Facebook Gruppen – og hold øje, så du kan melde dig til, når det nye forløb er klart. 

5. Opbyg en ønskeliste

Du skal vide allerede nu, hvad du ønsker at være investeret i. Du skal opbygge en ønskeliste på minimum 20 selskaber, som du ønsker at købe aktier i, hvis de rammer et rimeligt niveau.

Mange holder sig tilbage fra at gøre arbejdet, fordi de tænker, at de først vil sætte sig ind i det, når det kommer et såkaldt crash.

Under corona-dyppet i marts 2020, underviste jeg helt hold af sådanne kursister, som havde kigget med på sidelinjen og som meldte sig til i sidste øjeblik.

Kursisterne på det hold blev ret stressede, fordi de tager lidt tid at lære om value investering – og det tager tid at finde de vidunderlige selskaber. De her kursister havde en forventning om at kunne gøre det på et par uger, og dyppet fløj lige forbi de fleste af dem.  

Det er vigtigt at forberede sig til det ved at bruge tid på at researche dine virksomheder i forvejen. Der er faktisk ingen tid at spilde. Kom i gang nu.

I min e-bog Bliv Fri kan du lære meget mere om, hvordan du researcher virksomheder. Du kan downloade den her.

Danskernes fem mest typiske investeringsfejl

Danskernes fem mest typiske investeringsfejl

Hvordan kommer du i gang med at investere dine penge?

Det spørgsmål stiller mange sig selv.

Men der er et andet spørgsmål, som er mindst lige så vigtigt at stille: Hvad skal du IKKE gøre, når du skal investere dine penge? Hvad er der for nogle investeringsfejl, som du skal undgå fra starten af? 

Investeringsfejl afgør dit fremtidige liv

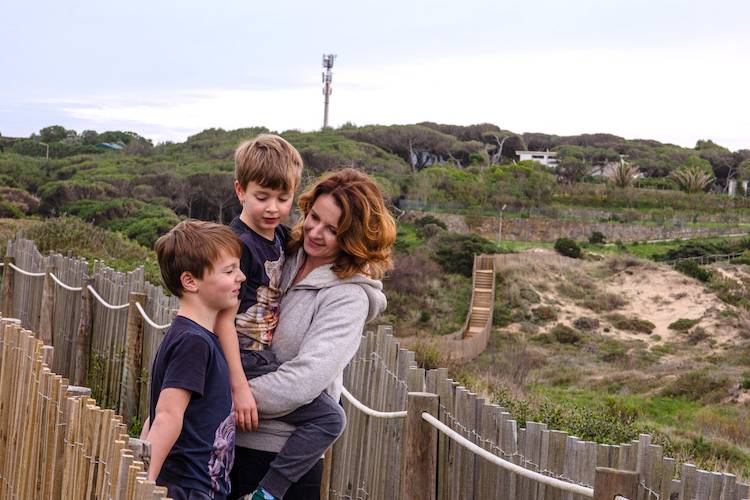
For mig har investeringer i aktier forandret mit liv. Jeg har investeret mig til økonomisk uafhængighed. Det har gjort det muligt for mig at flytte til Portugal med mine to drenge.

Vi kan gå ned til stranden fra vores hus. Der er et stisystem, som snor sig gennem klitter og fredet natur (som du kan se på billedet).

Vi svømmer, spiller tennis, sejler og rider, og det er en livsstil, som jeg tidligere kun kunne dagdrømme om, da jeg sad på indre Nørrebro i København – men i dag udlever.

Det har været muligt, fordi jeg har formået at lave et stabilt godt afkast over mange år.

Det havde ikke været muligt, hvis jeg havde begået de klassiske investeringsfejl.

Jeg er i kontakt med mange private investorer gennem mine kurser og min blog, og jeg kan se nogle mønstre, som går igen.

I det her blogindlæg vil jeg kigge på de typiske investeringsfejl, som går igen og igen.

Fejl nr. 1: De investerer det meste i danske selskaber

Der er en vis geografisk blindhed, når det kommer til aktieinvesteringer. Den typiske danske aktie investor kan næsten kun få øje på danske selskaber.

Jeg har mødt mange private investorer, som har 90-100 pct. af deres penge placeret i aktier i danske selskaber – og de tænker ikke engang over geografien. Det er en alvorlig investeringsfejl.

Hvorfor sker det?

Det er næsten noget, der foregår ubevidst. De investerer blot i det, som de hører om. Andre investerer i det som føles trygt. 

Jeg tror, at tendensen stammer fra de danske erhvervsmediers fokus på danske selskaber. De dækker næsten kun regnskaber og pressemøder fra de danske selskaber.

Hvorfor er det forkert at købe dansk?

Det er fint at fokusere på at købe dansk, når det drejer sig agurker og jordbær, men når det drejer sig om dine investeringer, bør du have en større geografisk spredning.

Set i det store billede er Danmark et lille land med små virksomheder.

Fejl nr. 2: De investerer mest i biotek og andre risikable selskaber

Der er en del investorer, som sætter alle deres penge i biotekselskaber. Det hænger også sammen med, at der findes mange danske biotekselskaber. Det er også en alvorlig investeringsfejl. 

Hvad er problemet med det?

Mange biotekselskaber har endnu ikke et produkt på markedet.

Det betyder, at de ikke har en indtægt, og derfor kører de med kronisk underskud.

Det du investerer i er et håb om, at de kan udvikle en fremtidig medicin. Det er en ekstrem risikabel form for investering.

Du skal hellere investere i selskaber, som har en solid omsætning og stabilt overskud. 

Fejl nr. 3: De investerer efter “millionærklub-metoden”

Skræmmende mange mennesker lytter trofast til det daglige podcast Millionærklubben og følger de investeringsråd som bliver givet uden at forholde sig kritisk eller selv researche virksomheden.

Der er ikke noget galt med programmet i sig selv. Det er underholdende og informerende.

Men det er en alvorlig investeringsfejl at sætte dine penge i selskaber, udelukkende fordi de er blevet nævnt i et podcast.

Det er der flere farer ved.

  • Du risikerer at investere i et selskab, som er et flop.
  • Du risikerer at investere i et udemærket selskab, men på det forkerte tidspunkt, hvor aktien er for dyr.
  • Eller du risikerer at blive voldsomt nervøs, når aktien har naturlige udsving – og sælge på det forkerte tidspunkt.

Fejl nr. 4: De overlader ansvaret til banken

At stole for meget på banken er også en investeringsfejl.

Nogle af de mest bitre privat investorer er dem, som tidligere har tænkt, at den sikre løsning var at lade banken investere for dem. Efter et årti går det op for dem, at pengene ikke vokser, og de får øjnene op for, hvad de er gået glip af. 

Hvorfor vokser pengene ikke?

Fordi banken investerer dine penge på en forkert måde, som næsten altid involverer obligationer og høje omkostninger.

Hvad er problemet med obligationer?

Obligationer betyder, at du låner penge ud til en stat eller til virksomheder. Det får du en betaling for. Problemet er, at i et lavrente marked får du ikke nok penge for at låne dine penge ud. 

Hvad angår omkostningerne, kan det være, at du tænker, det jo blot er 2,5 pct. (eller hvor meget det nu er). Men prøv at hør: det er mange penge, for det er 2,5 pct. af hele det investerede beløb. Hvis de formår at lave et afkast på 3 pct. om året og tager 2,5 pct., så er der ikke meget tilbage til dig. 

Fejl nr. 5. De investerer ikke i sig selv


Rigtig mange private investorer kaster sig ud i at købe aktier uden helt at vide, hvad de gør. Ja, det er en investeringsfejl ikke at få viden og uddannelse. Invester i dig selv. 

Vi sender vores børn til svømmeundervisning, så de skal lære at svømme.

Vi tager køretimer for at lære at køre bil, før vi bevæger os ud i trafikken i en bil. 

Men intet sted lærer vi om at håndtere vores penge og investere dem. Det er ikke noget, vi lærer om i skolen, og det er ikke noget, som du skal have kørekort til. 

Du kommer da heller ikke til at drukne eller køre nogen over, hvis du kaster dig ud i det uden viden eller vejledning, men du risikerer at smadre din fremtidige økonomiske frihed, hvis du ikke følger nogle basale trafikregler.

Som Warren Buffett siger: den bedste investering, du kan foretage dig, er en investering i dig selv. Du er dit vigtigste aktiv.

Hvad kan du gøre i stedet?

Der er to strategier, som du kan følge. Et udemærket alternativ til bankens investeringer er at investere i passive fonde, hvilket kan være ETF’er som er indeksfonde eller alternative danske fonde fra nogle af de danske investeringsforeninger. Med denne metode er det vigtigt, at du kigger på omkostninger i fonden. Det kan du lære meget mere om på Indeks Akademiet. Hold øje med emails, så fortæller jeg dig næste gang jeg lancerer et hold på Indeks Akademiet.

Den anden strategi er at udvælge selskaber selv og investere i dem. Her anbefaler jeg at du undersøger selskaberne, før du investerer i dem. Der er ingen vej uden om: du bliver nødt til at åbne regnskabet og se på, hvordan det går for selskabet. Tjener de penge? Har de vækst? Hvor meget gæld har de i forhold til deres pengestrømme? Det kan du lære om på value investor akademiet, som jeg lancerer en til to gange om året.

Afsluttende tanker

Mit liv i Portugal havde ikke været muligt, hvis jeg havde lavet mange fejlinvesteringer. Hvis jeg havde investeret i selskaber, som gik konkurs eller som af andre årsager bare fik store aktiefald, som de ikke indhentede igen.

Det havde ikke været muligt, hvis jeg havde ladet banken om at investere mine penge.

Det havde ikke været muligt, hvis jeg havde købt i grådighed eller solgt i panik.

Det har kun været muligt, fordi jeg har fået et stabilt godt afkast – og det er noget jeg har lært at skabe. Det er ikke held. Det er baseret på viden.  

Du kan begynde at investere i dig selv ved at læse min investeringsbog BLIV FRI.  Du kan downloade bogen her.  

5 grunde til at lade andre investere for dig

5 grunde til at lade andre investere for dig

Normalt er jeg stor fortaler for, at du uddanner dig om penge, økonomi og aktier og selv træffer dine investeringsbeslutninger.

Men der kan indimellem være nogle gode argumenter for at lade andre investere for dig.

Normalt blogger jeg, laver videoer og underviser på Value Investor Akademiet i, hvordan du bedst forvalter dine investeringer selv.

Men jeg driver også et investeringsselskab Grünbaum Value Invest, hvor partnerne lade mig investere for dem i dette partnerskab.

Hvorfor lade andre investere for dig? 

Det er ikke en løsning de vælger, fordi de ikke kan finde ud af det selv. De fleste af dem er faktisk tidligere kursister. 

De er velinformerede og ved godt, hvordan man udvælger vidunderlige virksomheder og investerer i dem.

Hvorfor vælger de så at lade mig gøre det i stedet for at gøre det selv? Fordi det giver god mening for dem. 

I det her blogindlæg vil jeg give dig frem gode grunde til at lade andre forvalte dine penge. Jeg vil give dig nogle af de forklaringer, som jeg har hørt fra investorerne i Grünbaum Value Invest.  

1. Du har for travlt

Måske har du et fuldtidsjob, små eller store børn, en hobby, et hus og måske endda et sommerhus. Det skal alt sammen passes.

Måske ville du faktisk gerne bruge tid på at researche virksomheder, men du kan ikke presse mere tid ud af ugen.  

Som en af de nye partnere sagde til mig:

“Jeg har en baby, vi har lige købt hus, og der er stadig meget arbejde i huset. Jeg kan ikke se, hvornår jeg får tid til at sætte mig ned for at gå det gjort.” 

2. Du er nervøs 

Warren Buffett siger, at du ikke har behov for at have meget høj IQ for at være en god investor.

Den rette mentale attitude er langt vigtigtere. At være god til at investere kræver en rolig indstilling.

Hvis du er nervøst anlagt omkring penge og markedet, kan det være en god ide at fjerne dig selv fra den umiddelbare beslutning om køb og salg. Nervøst anlagte folk har det med at købe for dyrt, fordi de er bange for at gå glip, og sælge med tab, fordi de er bange for, at det værste sker lige om lidt.

Som en person sagde til mig for nyligt. 

“Jeg bliver meget nervøs for, om jeg træffer den rigtige beslutning. Hvad hvis nu virksomheden går konkurs? Hvad hvis alle pengene forsvinder. Selv tanken om skulle betale skat gør mig meget nervøs.”

Det sidste kan man grine af, men det er faktisk ikke sjovt at have det sådan. Nogle folk får det ubehageligt, bare de ser en rudekuvert eller får en mail fra energiselskabet.

Alt der drejer sig om penge giver dem en urolig følelse i kroppen. Jeg er ked af at sige det, men den type mennesker bliver sjældent gode investorer. Det bedste er at outsource investeringsbeslutningerne.

3. Du vil fokusere på noget andet 

Det er ikke helt det samme som ikke at have tid.

Her vælger du bare, at det bedre kan betale sig for dig at lægge din energi og fokus et andet sted. 

En af investorerne i Grünbaum Value Invest driver en succesfuld virksomhed. Han sagde til mig: 

“Jeg vil lægge min tid i virksomheden, fordi det er der, jeg tjener mine penge, og jeg tjener forholdsvis mange penge. Det giver mere mening, at jeg lægger min tid der og lader dig om investeringerne.”

4. Du vil have et bedre afkast

En af mine nye investorerne har arvet en formue, som banken har forvaltet de seneste 20 år. Banken har tjent på at forvalte pengene, men det har hun ikke.

“Formuen har næsten ikke udviklet sig. Det er ret skuffende,” siger hun.

Hvis banken investerer i en blanding af obligationer og indeks og forventer et afkast på feks. 4 pct. om året og tager 2 pct. i gebyr, så er der kun 2 pct. tilbage til dig. Med en inflation på f.eks. 4 pct. betyder det faktisk, at din formue skrumper.

Det kan også være, at du selv investerer, men må indse, at dit afkast faktisk ikke er særligt godt. Det kan skyldes, at du træffer dårlige investeringsbeslutninger. Det kan også være, at du bare ikke får træffet nok investeringsbeslutnigner og faktisk ikke får det gjort. 

5. Du vil investere ansvarligt

Tidens populære do-it-yourself investeringsråd er at investere i indeks, f.esk. ETF’er (Exchange Traded Funds), der matcher et aktieindeks. 

Det er også en udemærket strategi, men det er en ulempe: Med dette råd kommer du hurtigt til at eje en bid af alt. 

Hvis du f.eks. køber S&P 500, bliver du medejer af 500 amerikanske selskaber. De færreste stopper der, da INDEX-fortalerne er vilde med spredning, vil de typisk købe flere ETF’er. Det betyder, at de ender med at have ejerandele i tusinder af virksomheder. De kommer til at eje en bid af hele markedet.

Det svarer til at gå ind i supermarkedet og sige, at du vil købe en af hver vare uden at kigge på, hvad du får med hjem. Får du olie, våben, russiske virksomheder, virksomheder, der bruger børnearbejdere? Ja, det gør du nok.  

Hvis du vil være en ansvarlig investor er det nødvendigt at udvælge, hvad du vil investere i. Forestil dig, at alle handler ind i supermarkeder ved at sige, at de bare skal have en af hver  fra den bagerste del af butikken – uanset kvalitet og uanset priser.

Hvad sker der så med priserne? De stiger til et urimeligt niveau, fordi indeks-typerne køber uanset hvad. 

Du kan både være informeret og vælge at outsource processen

Når du vælger at outsource processen, betyder det ikke, at du ikke kan selv.

Noget overraskede mig, da jeg havde samtaler med interesserede partnere. Langt størstedelen af dem har taget Value Investor Akademiet.

De har brugt to intensive måneder på at lære at investere med mig. Hvorfor bruge tid og penge på at lære om value investering for så at overlade beslutningerne til mig?

Fordi de giver mest mening.

Som en af de nye partnere forklarede: “Jeg har på ingen måde fortrudt kurset. Den måde du har lært os at analysere en virksomhed, giver mig en tryghed. Jeg har en tillid til din metode. Jeg har bare ikke tiden til det.”

Det er en win-win situation at have informerede partnere.

Når en investor har brugt tid på at undersøge value investering og hørt mig gå igennem en analyse, vil det betyde, at han eller hun kan sove roligt om natten.

Omvendt er det en stor fordel for investeringsselskabet at have have informerede partnere som er med på, hvordan processen og udvælgelsen foregår  – og som ved, at et dyk i markedet er en stor fordel – ikke en trussel.

Grünbaum Value Invest foretager lige nu en kapitalforhøjelse.

Det betyder, at nye partnere kan komme ind eller at nuværende partnere kan sætte flere penge ind. Nye partnere skal som minimum investere 750.000 kr. på grund af lovgivning på området.

Vil du høre mere om kapitalforhøjelsen, er du velkommen til at skrive til mig på info@grunbaumvalueinvest.dk og bede om materiale på fonden. 

Mine 9 vigtigste pengeråd, som jeg ville ønske, jeg havde vidst før

Mine 9 vigtigste pengeråd, som jeg ville ønske, jeg havde vidst før

Jeg har skabt mit drømmeliv.

Det vil sige, at penge har skabt mit drømmeliv. Med lidt hjælp fra mig. 

Jeg lever i Portugal med den frihed og den livsstil, som jeg ønsker.

Men sådan har det langt fra altid været. Jeg har på en måde levet to liv. Det ene som lønmodtager (og senere dagpengemodtager) med mangel på midler, og det andet liv med økonomisk frihed til at leve, som jeg ønskede. 

Jeg ville ønske, at jeg kunne have undgået første liv. Jeg ville ønske, at nogen havde taget mig til side og overleveret de vigtigste pengeråd, så jeg kunne havde fulgt dem fra starten og kunne havde opnået mit drømmeliv før.

Da jeg voksede op, fik jeg råd om venskaber, om motion, om sundhed, om madlavningen – men der var aldrig rigtig nogle, der gav mig råd om penge. Det er på trods af, at jeg voksede op med en far, der var økonom.

Gode pengeråd er bogstaveligt talt guld værd  

Det var først, da jeg blev fyret, at jeg virkelig forstod, hvor vigtigt det er, at vi opbygger et stærkt økonomisk fundament.

Jeg lærte at forvalte mine penge på en måde, så de voksede hurtigt for mig og mine mål i stedet for imod mig.

I det her blogindlæg vil jeg gennemgå de vigtigste lektioner, som jeg har lært om penge – og som jeg ville ønske, jeg havde vidst fra begyndelsen af.

Penge råd 1: Forstå at penge faktisk kan gøre dig lykkelige

Som en eller anden skrev forleden på sociale medier: “De løj for dig, da de sagde, at penge ikke kunne gøre dig lykkelig.”

Jeg måtte grine, for det er faktisk lidt sandt. 

Jeg har levet med nok penge og uden særlig mange penge. Jeg har været mor på dagpenge, og jeg har været mor med en millionindtægt. 

Jeg kan fortælle dig, at det er langt sjovere at være mor med en millionindtægt.

Forskellen? Alt!

Jeg boede tidligere i en toværelseslejlighed på Nørrebro, og jeg havde sjældent råd til ferie eller råd tl at få børnepasser eller rengøring eller bil. Jeg sukkede efter at komme væk fra larmen på Nørrebro, som vækkede os hele tiden, men jeg havde ikke råd til at købe et hus…medmindre den lå midt på en roemark på Lolland. 

I dag bor jeg i et hus ved kysten i Portugal.

Jeg har både børnepasser til at hjælpe med at kigge efter drengene og en hushjælp til at gøre rent. Jeg får drengene kørt i skole.

Jeg kan ikke huske, hvornår jeg sidst har siddet fast i myldretid, vasket gulv eller lavet fiskefrikadeller. 

Jeg kommer jævnligt ud til koncerter og middage – uden at jeg skal tigge min familie om træde til at passe mine børn.

Nej, penge kan ikke skærme mig fra kærestesorger eller sørge for, at mine børn ikke falder og slår sig på knæet. Men penge kan sørge for, at jeg har tid til at gå ud og tid til at cykle til stranden med mine børn.  

Pengeråd 2: Invester så tidligt som muligt

Mange venter med at investere til:

A. De har penge nok.

B. De har tid nok til at sætte sig ind i det.

c. Til de for taget sig sammen.

Drop det.

Kom i gang lige nu. I dag.

Køb en lille bitte aktie i et lille bitte selskab, så du kommer i gang. Se din første investering som en slags lærepenge og hold op med at bekymre dig om, hvorvidt du taber penge.

Det første skridt er det vigtigste, fordi du finder ud af, at det ikke er farligt.

Pengeråd 3: Invester i din uddannelse som investor

Ja, du kan læse blogindlæg og bøger, og det skal du selvfølgelig gøre. 

Jeg har investeret, siden jeg var 30 år. Det gik fint i mange år, men det rykkede for alvor, da jeg købte et godt investeringskursus, hvor jeg lærte value investering til bunds.

Du kan sagtens på egen hånd lære at investere som passiv investor, der udvælger indeksfonde. Men vil du blive god til at udvælge virksomheder, gennemgå en tjekliste og forstå, hvordan du håndterer et regnskab, skal du tage et kursus. 

Hvorfor lærer vi ikke noget om penge og investeringer i skolen? Jeg tror faktisk, at jeg har svaret.

Jeg var engang til en introduktionsaften på et af landets fineste privatskoler (Zahles Gymnasieskole i København). Der sad en hel hær af embedsmænd/damer i suits for at høre om skolen.

Skolelederen forklarede, at skolen havde et højt fagligt niveau, og at skolens rolle var at socialisere børnene til gymnasiet og senere til arbejdsmarkedet.

Med et slog det mig, at skolen var en fabrik, der skulle skabe lønmodtagere til fremtiden. På Zahles var det lønmodtagere, der kan både tysk og fransk og formentlig ender som kontorchefer – men stadig lønmodtagere.

Med de briller på er det ikke skolens rolle at give børn viden eller værktøj til at blive iværksættere eller investorer. Det ligger uden for deres opgave. 

Pengeråd 4: Forstå at det er risikabelt at være lønmodtager

De fleste satser på et at få en god uddannelse og et godt job.

Det føles sikkert og trygt… I modsætning til investeringer, som mange folk opfatter som usikre.

Ideen er, at du kan miste noget ved at investere. Derfor er det risikabelt.

Men du kan jo miste hele din indtægt, hvis du er lønmodtager. Du kan jo blive fyret.

Med et slag forandrer dit økonomiske grundlag sig.

Med en chefs beslutning.

Det er da at lægge alle æg i en kurv. Det er i mine øjne mere risikabelt end at blive iværksætter eller investere i aktier.

Pengeråd 5: Betal dig selv først

Som det allerførste hver måned, skal du trække penge ud af din lønindtægt til dig selv og din fremtid.

Hvorfor som det første? 

Fordi det er sådan du får prioriteret at spare  til at bygge aktiver.

Hvis du regner med at opbygge din opsparing med de penge, der er tilbage sidst på måneden, får du det formentlig ikke gjort.

Vi bruger lige præcis de penge, som er på kontoen. 

Pengeråd 6: Sørg for at have flere indtægtskilder

Lønindtægt er blot en ud af flere indtægtskilder.

Aktier er en anden.

Kan du tænke på flere? En online forretning du kan styre i din fritid?

En anpart i en virksomhed? Et rigtigt iværksætterprojekt?

Udlejning af en ejendom? 

Pengeråd 7: Undgå gæld

Gør alt hvad du kan får at undgå at opbygge passiver, det vil sige noget, der trækker penge ud af din økonomi. Det kan f.eks. være gæld med renter på.

Det gælder både i dit privatliv, at du skal undgå al unødvendig gæld, som forbugsgæld og de her afbetalingsordninger, når du køber elektronik eller hvidvarer.

Du skal også undgå gæld, når du investerer. Det gør dig nervøs som investor, og du kan blive slået ud af ludo på grund af din gæld.

Pengeråd 8. Invester når andre flygter

Der er perioder, hvor det er svært at investere, fordi det føles som en nedadgående rutsjebane uden bund.

Det er præcist på dette tidspunkt, at du skal finde modet til at satse på de virksomheder, som du tror på.

Det er selvfølgelig vigtigt at gøre et godt grundarbejde, så du er sikker på, at det er en god investering. Du skal tage virksomheden gennem en tjekliste – du kan bruge min her – og regne på hvad den egentlig er værd.

Det kan du lære mere i din e-bog Bliv Fri her. 

Pengeråd 9. Hold fast

Den anden store fejl, som folk begår, er, at de sælger, for hurtigt:

A. Enten når aktien falder.

B. Eller lige så snart, det har rettet sig op igen, efter det er faldet.

C. Eller når den stiger, fordi de er bange for at det vender.

Det er ofte i ventetiden, at du tjener pengene.

Så hold fast, vær tålmodig, vent.

Du passe planten og vande den, men du skal ikke stå og stirre på planten hele tiden. 

Læs min e-bog Bliv Fri for at læse om den investeringsstrategi, som jeg bruger med stor success. Du kan downloade den her.